Batteries pour véhicules électriques : comment les géants chinois redéfinissent la performance mondiale
En moins de dix ans, les fabricants chinois de batteries sont passés du statut de challengers à celui de leaders incontestés du marché mondial des véhicules électriques. Capacité industrielle colossale, innovations de rupture comme la batterie Blade de BYD ou les packs LFP optimisés de CATL, pression massive sur les coûts : la Chine impose aujourd’hui ses standards de performance, d’autonomie et de sécurité, et redessine l’équilibre du marché mondial des VE.
Un leadership chinois désormais incontournable
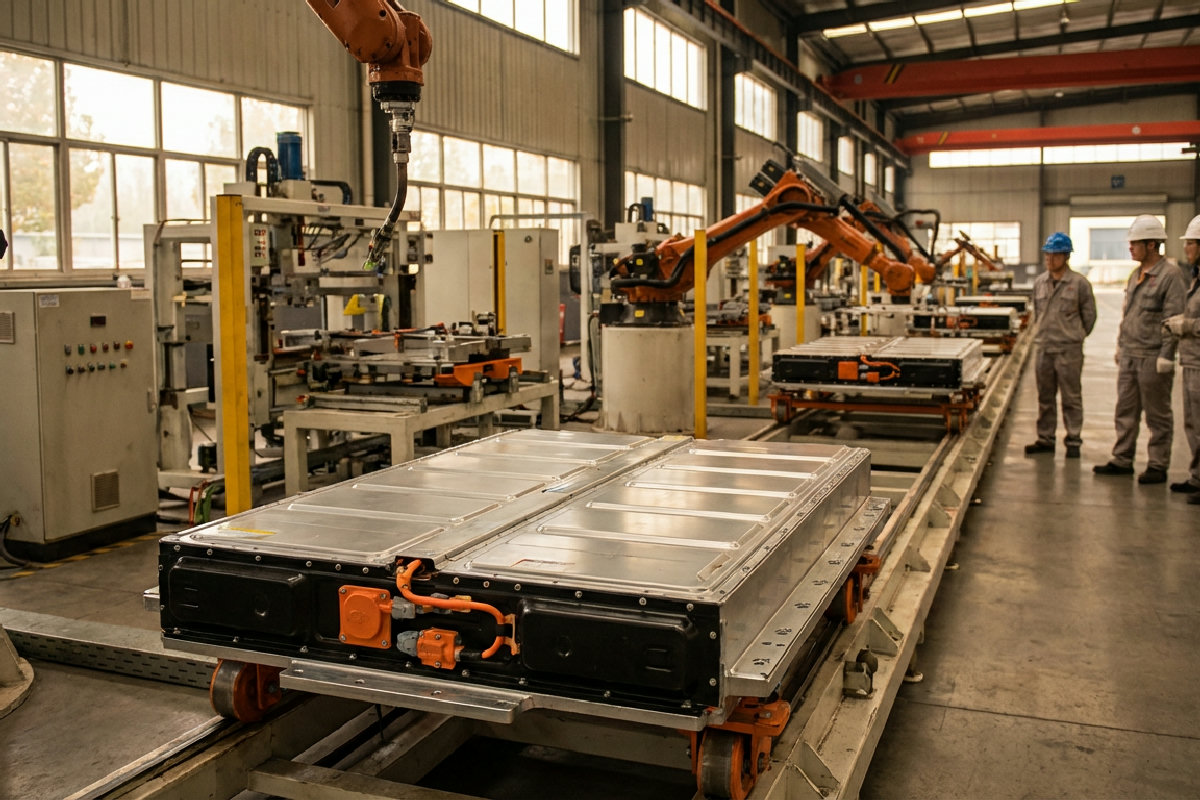
La Chine concentre désormais la plus grande partie de la chaîne de valeur des batteries pour VE : extraction et raffinage d’une large part des matériaux, production des cellules, fabrication des packs et équipements de production. Cette intégration à grande échelle permet aux groupes chinois de proposer des batteries à la fois plus abordables et de plus en plus performantes, tout en inondant le marché mondial.
CATL occupe la première place mondiale en volume de batteries VE installées, devant les principaux acteurs coréens et japonais. BYD, qui produit à la fois ses voitures et ses batteries, grimpe rapidement dans le classement. Cette domination ne se limite plus au marché intérieur : l’Europe, notamment, importe une part croissante de cellules, modules et véhicules électriques équipés de technologies de batteries chinoises.
L’avantage technologique : chimies LFP optimisées et nouvelles architectures
LFP made in China : d’une technologie « low cost » à un standard de référence
Longtemps perçues comme moins nobles que les batteries NMC ou NCA (à base de nickel et cobalt), les batteries LFP (lithium-fer-phosphate) se sont imposées comme l’une des grandes forces de l’industrie chinoise. Les fabricants locaux ont réussi à :
- augmenter significativement la densité énergétique des cellules LFP, réduisant l’écart d’autonomie avec les chimies plus riches en nickel ;
- améliorer la stabilité thermique et la sécurité, limitant fortement les risques d’emballement thermique ;
- proposer des batteries conçues pour supporter des charges à 100 % de façon régulière, sans dégradation prématurée excessive, ce qui change la manière d’utiliser un VE au quotidien ;
- réduire les coûts au kWh à des niveaux très difficiles à atteindre pour les concurrents occidentaux et asiatiques hors Chine.
Cette montée en gamme des LFP a profondément modifié le paysage : des constructeurs mondiaux comme Tesla, Ford ou plusieurs marques européennes utilisent désormais des packs LFP d’origine chinoise sur une partie de leur gamme pour proposer des modèles plus accessibles, destinés notamment à l’urbain et au périurbain.
La « Blade Battery » de BYD : sécurité et endurance en vitrine
BYD s’est imposé comme l’un des symboles de cette nouvelle génération de batteries chinoises. Sa batterie Blade, basée sur une chimie LFP et un format cell-to-pack allongé, a été conçue pour maximiser :
- la sécurité, avec une résistance accrue aux chocs et aux perforations ;
- la longévité, avec une capacité à supporter un grand nombre de cycles de charge/décharge ;
- l’efficacité thermique, particulièrement importante en conditions climatiques difficiles.
Les récents tests d’autonomie en conditions de froid intense réalisés sur des modèles comme le BYD Tang ou le BYD Sealion 7 illustrent bien ces progrès : ces SUV équipés de batteries Blade affichent des pertes d’autonomie limitées par rapport aux valeurs annoncées, malgré des températures nettement négatives. Cette résistance au froid, longtemps considérée comme l’un des points faibles des LFP, montre que la technologie a franchi un cap important.
Vers des architectures 800 V et des recharges ultra-rapides
Les constructeurs chinois adoptent de plus en plus des architectures électriques en 800 V, permettant des puissances de recharge très élevées. Sur certains modèles haut de gamme récemment lancés ou mis à jour, des batteries fournies par CATL permettent par exemple une recharge de 10 à 80 % en une vingtaine de minutes sur borne haute puissance, rapprochant encore plus l’usage du VE de celui d’un véhicule thermique pour les longs trajets.
Combinées à des cellules optimisées et à une gestion électronique de plus en plus fine (BMS avancés, gestion thermique liquide sophistiquée, préconditionnement de la batterie avant recharge rapide), ces architectures 800 V deviennent un argument de vente majeur sur les segments premium et sportifs, y compris en Europe.
Surcapacité, prix cassés et dépendance mondiale
La surcapacité comme arme stratégique
L’un des atouts clés de la Chine est la surcapacité de production qu’elle a volontairement construite dans les batteries et les véhicules électriques. Des dizaines de gigafactories tournent bien au-delà des besoins actuels du marché chinois, créant une pression à la baisse sur les prix et permettant aux industriels de proposer leurs cellules et packs à des tarifs imbattables à l’export.
Ce modèle génère une concurrence féroce et des marges souvent faibles pour les acteurs locaux, mais il se transforme en puissante arme à l’international : les batteries chinoises inondent les marchés étrangers, rendant très difficile la montée en puissance d’industriels concurrents hors de Chine, qui doivent faire face à des coûts plus élevés et à des volumes plus limités.
Une dépendance de plus en plus préoccupante pour l’Occident
Année après année, une large part des cellules, composants, matériaux et équipements de production de batteries pour VE vendus en Europe et en Amérique du Nord provient de Chine. Cette dépendance n’est pas seulement économique ; elle touche également les technologies de pointe et l’accès aux matières stratégiques.
Le problème pour les pays occidentaux est double :
- sur le plan industriel, le différentiel de coût et de volume rend très compliqué le développement rapide d’une offre locale compétitive ;
- sur le plan stratégique, la transition vers l’électromobilité repose sur une chaîne d’approvisionnement largement contrôlée par un seul pays, ce qui expose à des risques géopolitiques, commerciaux et réglementaires.
Les États-Unis et l’Union européenne accélèrent donc les plans de relocalisation partielle de la chaîne de valeur (gigafactories locales, subventions massives, alliances avec des groupes asiatiques non chinois), mais l’avance de la Chine reste considérable, tant sur la capacité installée que sur l’expérience industrielle accumulée.
Impact sur le marché mondial des VE : prix, modèles et innovation
Des VE plus accessibles, tirés par les coûts chinois
Le premier effet visible de cette domination chinoise est la baisse du coût des batteries par kWh, qui reste le principal poste de coût d’un véhicule électrique. En proposant des cellules et packs à des tarifs agressifs, les industriels chinois permettent :
- le développement de modèles d’entrée de gamme plus abordables ;
- des VE de taille moyenne offrant une autonomie confortable (400 km et plus en cycle mixte) à des prix qui commencent à concurrencer sérieusement les modèles thermiques équivalents ;
- un élargissement de l’offre en véhicules utilitaires, bus et flottes d’entreprise électrifiés.
Dans certains pays européens, l’arrivée massive de modèles chinois équipés de batteries locales – souvent très bien dotés en technologie embarquée – exerce une pression inédite sur les constructeurs historiques, contraints d’accélérer leur transition électrique et de revoir leurs stratégies tarifaires.
Une nouvelle course à l’innovation
Face à cette montée en puissance, la concurrence ne se fait plus uniquement sur le prix, mais aussi sur la performance d’usage : autonomie réelle en conditions difficiles, temps de recharge, longévité, sécurité, comportement en cas de choc, capacité à accepter une charge à 100 % au quotidien, etc.
Les grands fabricants chinois investissent massivement dans :
- les futures générations de batteries à plus haute densité énergétique (cellules à haut manganèse, semi-solides, solides) ;
- l’optimisation logicielle (gestion fine de la dégradation, prédiction de l’état de santé de la batterie, intégration avec la planification d’itinéraires et la gestion de la recharge) ;
- les technologies de vehicle-to-grid et vehicle-to-home, afin de transformer la batterie du VE en élément central du système énergétique.
Cette course à l’innovation bénéficie in fine à l’utilisateur final : les VE deviennent plus performants, plus sûrs et plus polyvalents, avec une autonomie mieux maîtrisée quelle que soit la saison et des recharges plus rapides.
Vers un nouvel équilibre : quelle place pour l’Europe ?
Pour les constructeurs européens, la montée en puissance des batteries chinoises est à la fois une opportunité et un défi majeur. À court terme, s’appuyer sur des fournisseurs chinois permet de lancer rapidement de nouveaux modèles électriques compétitifs, tout en répondant aux objectifs climatiques et réglementaires.
À moyen et long termes, la question est cependant stratégique : comment éviter une dépendance totale tout en restant dans la course sur les coûts et la technologie ? D’où la multiplication des gigafactories sur le sol européen, parfois en partenariat direct avec des groupes chinois, coréens ou japonais. La bataille se joue sur plusieurs fronts :
- l’accès aux matières premières et leur raffinage ;
- la maîtrise des nouvelles générations de batteries (solide, sodium-ion, etc.) ;
- la capacité à produire à grande échelle avec des coûts énergétiques et de main d’œuvre plus élevés qu’en Chine.
Conclusion : des batteries chinoises plus performantes… et incontournables
Les géants chinois des batteries ne sont plus seulement des fournisseurs à bas coût : ils se positionnent désormais comme des références technologiques en matière de LFP optimisées, de sécurité, de gestion thermique et de recharge rapide. Leur influence façonne les prix, l’offre de modèles, les standards techniques et même les politiques industrielles dans le monde entier.
Pour les conducteurs, cette dynamique se traduit déjà par des véhicules électriques plus accessibles, plus autonomes et plus fiables en conditions réelles, y compris en hiver. Pour les industriels et les pouvoirs publics, c’est un signal clair : la bataille de la batterie est au cœur de la révolution électrique.
Si vous envisagez de passer à l’électrique, ou d’actualiser votre flotte, intéressez-vous de près à la technologie de batterie qui équipe chaque modèle. Chimie (LFP, NMC…), capacité utile, architecture 400 V ou 800 V, vitesse de recharge, comportement en hiver : ce sont ces choix techniques – souvent pilotés par les grands fabricants chinois – qui feront, demain, la vraie différence sur la route.