
Recyclage des batteries électriques : une industrie à la croisée des chemins en 2026
Le secteur du recyclage des batteries de véhicules électriques se trouve à un tournant décisif. Alors que la demande mondiale de véhicules électriques progresse, l'industrie des batteries européenne fait face à des défis majeurs. Entre ambitions réglementaires, réalités industrielles et opportunités d'économie circulaire, la viabilité du recyclage comme solution d'avenir se dessine progressivement.
Un marché en pleine restructuration
L'industrie européenne des batteries traverse une période de transition difficile. Les grandes usines de production, censées transformer le continent en puissance mondiale du secteur, rencontrent des obstacles importants. La montée en puissance s'avère plus lente et plus coûteuse que prévu, avec des impacts directs sur la situation financière des acteurs majeurs.
Parallèlement, l'environnement de marché s'avère moins porteur que les projections initiales. La croissance du véhicule électrique continue, mais à un rythme moins dynamique qu'attendu. Cette situation renforce l'incertitude chez les constructeurs automobiles et pousse les actionnaires à ajuster leurs stratégies avec davantage de prudence. Certains projets connaissent des retards, tandis que les activités de recherche et développement se ralentissent partiellement.
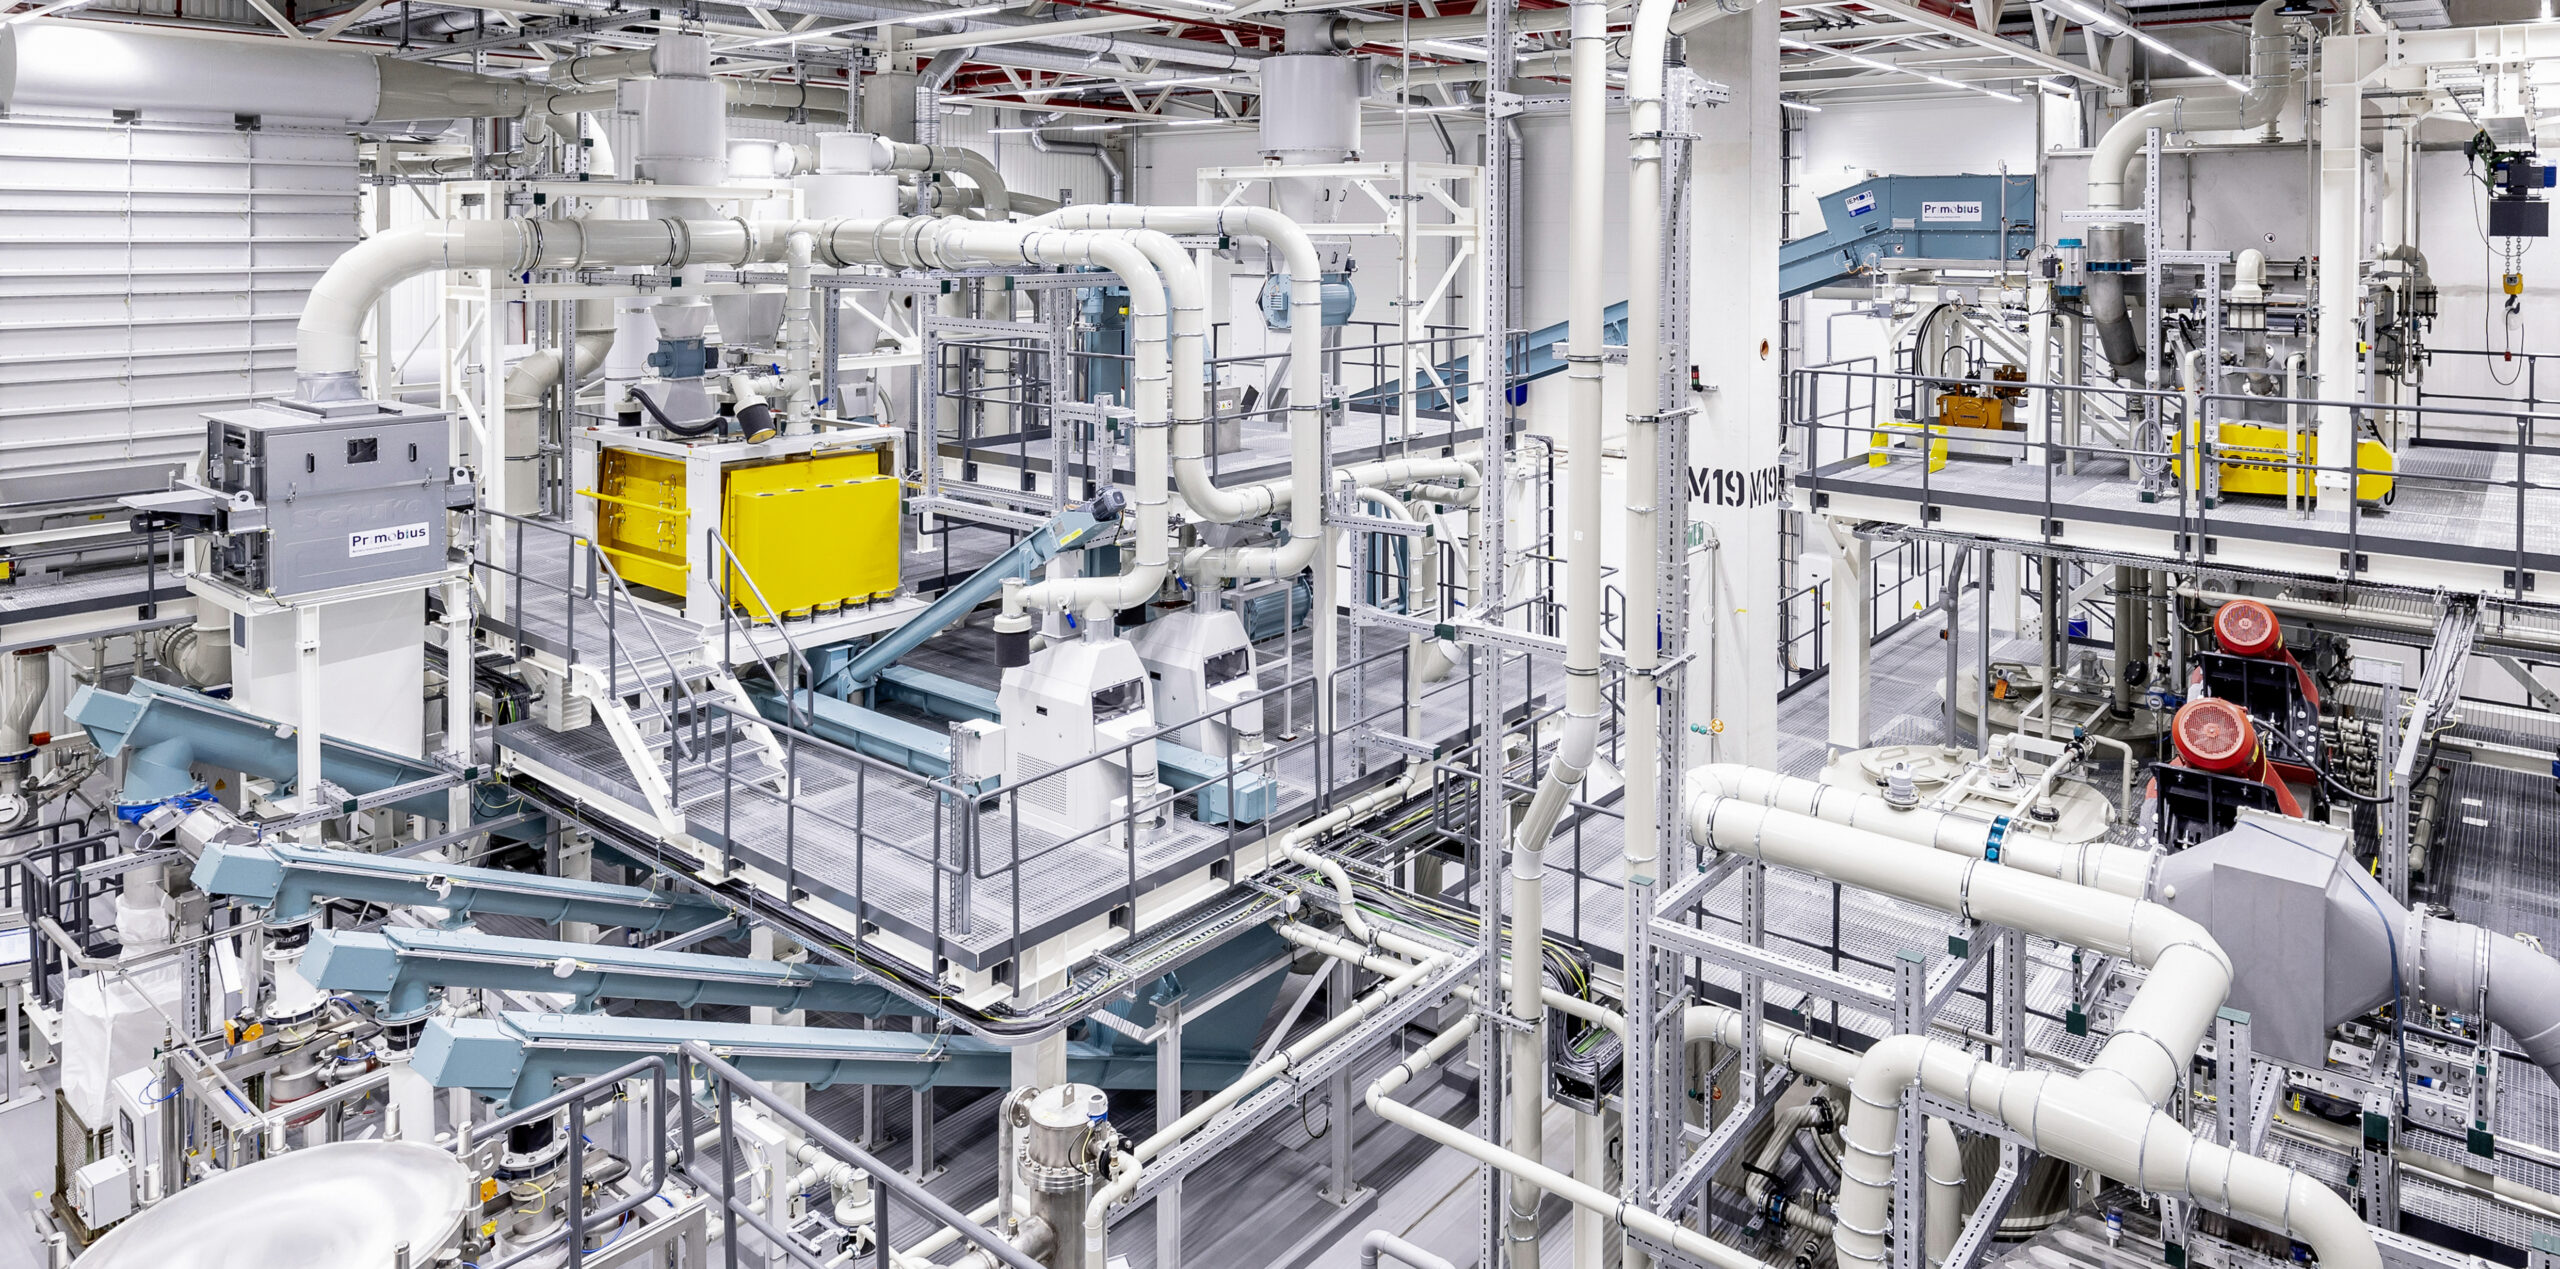
Des exemples concrets illustrent ces difficultés. Northvolt, souvent présentée comme un symbole des ambitions européennes, a déposé son bilan en Suède en mars 2025 après l'absence de repreneur. D'autres acteurs réduisent leurs cadences et recourent au chômage partiel.
Vers une réglementation plus exigeante
Les nouvelles obligations européennes
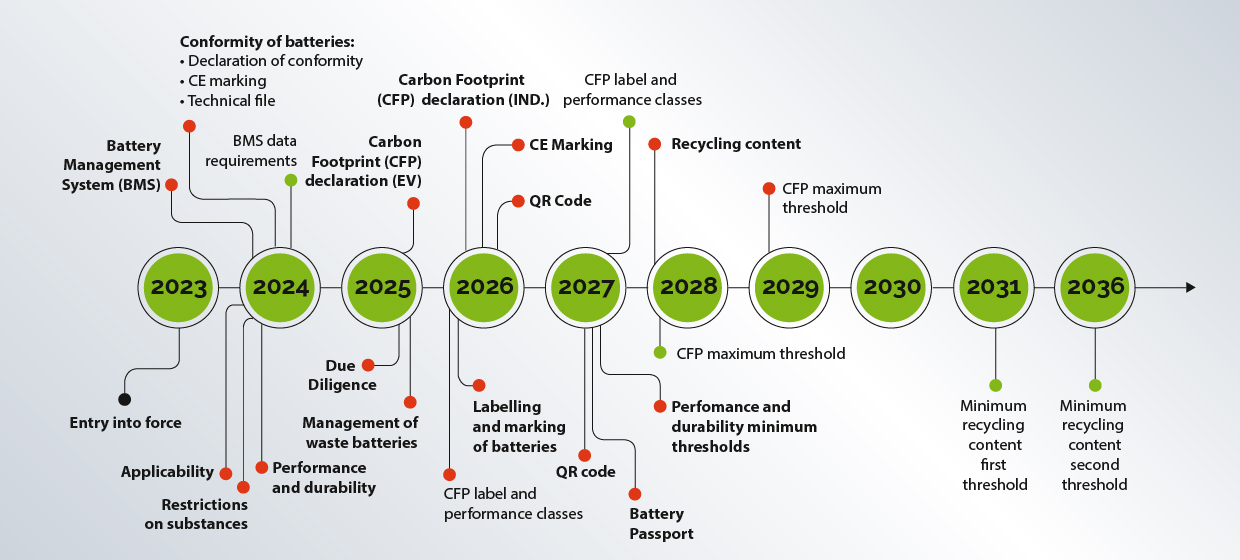
Face à ces défis industriels, la réglementation européenne se durcit. Un nouveau règlement sur les batteries, publié en 2023, impose des exigences croissantes en matière de recyclage en fin de vie. L'Union Européenne fixe des objectifs ambitieux pour sa souveraineté minérale à l'horizon 2030 : 10% de la consommation issue de l'extraction locale, 40% du raffinage et 25% du recyclage.
Cette ambition reflète la conscience politique de la dépendance européenne aux matières premières stratégiques. Le nickel, composant clé des cathodes des batteries lithium-ion, a été intégré à la liste des matières premières critiques. En mars 2025, l'Union a sélectionné douze projets liés au nickel couvrant l'extraction, le traitement et le recyclage.
Le nickel au cœur de la transition
Le nickel représente environ 14% de la consommation mondiale en 2024, avec une demande dynamique provenant du secteur des batteries pour véhicules électriques. Ce métal entre dans la composition des batteries de type NMC (Nickel-Manganèse-Cobalt) et NCA (Nickel-Cobalt-Aluminium).
Bien que des technologies alternatives comme les batteries LFP (Lithium-Fer-Phosphate) gagnent en popularité, le rôle du nickel dans la transition énergétique demeure central. Contrairement à de nombreuses matières premières, le nickel se recycle indéfiniment sans perdre ses propriétés. La boucle de l'acier inoxydable fonctionne déjà de manière très efficace.
Le recyclage comme solution d'avenir
Une filière émergente qui s'accélère
Le recyclage des batteries apparaît comme la solution privilégiée pour réduire la dépendance aux matières premières vierges. La filière, encore émergente, est appelée à se développer rapidement, notamment en Europe où la réglementation imposera des taux croissants de contenu recyclé dans les batteries neuves.
Canada et Europe investissent massivement pour accélérer cette transition. Le Canada a alloué 37 millions de dollars supplémentaires pour soutenir la commercialisation et la démonstration de technologies de traitement et de recyclage innovantes. Ces projets visent à combler les lacunes technologiques stratégiques et à renforcer les chaînes de valeur durables.
L'expérience mondiale du recyclage
L'Inde offre un cas d'étude particulièrement révélateur. Le pays produit chaque année près d'un million et demi de tonnes de déchets électroniques, avec une forte proportion de batteries usagées contenant du lithium, du cobalt et du nickel. Le marché mondial du recyclage de ces déchets était évalué à 6 milliards de dollars.
Historiquement, 99% des déchets électroniques indiens étaient traités dans le secteur informel. Des initiatives gouvernementales ont progressivement formalisé cette industrie. Aujourd'hui, près de 60% des déchets sont traités par des structures formelles, bien que certaines organisations internationales évaluent la part de l'informel à 80%. Cette évolution montre qu'il est possible de transformer un secteur désorganisé en industrie structurée.
Les défis persistants
L'empreinte carbone du traitement
Le recyclage ne constitue pas une panacée. Les méthodes de traitement des minerais présentent des profils environnementaux très différents. Le traitement des minerais sulfureux, courant en Russie et au Canada, affiche une empreinte carbone bien plus faible que le traitement du nickel indonésien. Les ordres de grandeur peuvent varier de 7 tonnes de CO2 par tonne de nickel pour les filières les plus performantes à des niveaux bien supérieurs selon le mix électrique utilisé.
La maturité du marché du reconditionné
Parallèlement au recyclage des batteries, un marché de l'économie circulaire plus large se structure autour de la réutilisation. Un Français sur deux a déjà expérimenté l'achat de smartphone d'occasion en 2026, soit le double depuis 2019. Cette tendance infuse désormais toutes les strates de la société, y compris la sphère professionnelle.
Les consommateurs exigent désormais une certification formelle de l'effacement des données pour 80% des utilisateurs. Cette exigence transforme le simple recyclage en processus industriel audité et certifié. Parallèlement, la "reprise à terme" émerge comme modèle innovant, garantissant un prix de rachat fixe dès l'acquisition de l'appareil. Ce système séduit déjà 50% des Français et offre une visibilité financière permettant une gestion optimisée du coût total de possession.
Conclusion : vers une maturité progressive
Le recyclage des batteries électriques n'est pas une solution miracle, mais une composante essentielle d'une stratégie plus large de résilience des chaînes d'approvisionnement. Les défis industriels actuels ne remettent pas en question sa viabilité, mais soulignent l'importance d'ajustements progressifs dans les modèles économiques et les investissements.
L'industrie doit naviguer entre ambitions réglementaires croissantes, réalités économiques volatiles et innovations technologiques qui s'accélèrent. Les investissements publics, la normalisation et l'expérimentation à l'échelle mondiale créent progressivement un écosystème mature. Le recyclage deviendra viable non pas comme solution unique, mais comme élément clé d'une économie circulaire qui s'organise progressivement autour de la sobriété, de la transparence et de la performance environnementale mesurable.