Voitures électriques : la Chine domine, l'Europe doit-elle s'allier pour survivre ?
La Chine écrase la concurrence mondiale dans les voitures électriques, avec des ventes record et une maîtrise totale des batteries. Face à cette domination implacable, les constructeurs européens hésitent : alliances stratégiques ou résistance solitaire ? Cet article décrypte les enjeux et explore les pistes pour inverser la tendance.
La suprématie chinoise sur le marché mondial
En 2025, les ventes mondiales de véhicules électriques ont explosé à 20,7 millions d'unités, en hausse de 20 % par rapport à l'année précédente. La Chine capte la part du lion avec 12,9 millions de voitures écoulées, démontrant une avance industrielle inégalée. BYD, géant chinois, s'impose comme le numéro un mondial des véhicules électriques purs, avec 2,26 millions d'unités vendues, surpassant Tesla et ses 1,64 million. Sur le marché des plug-in hybrides et électriques, BYD détient 19 % de part mondiale, loin devant les autres acteurs.
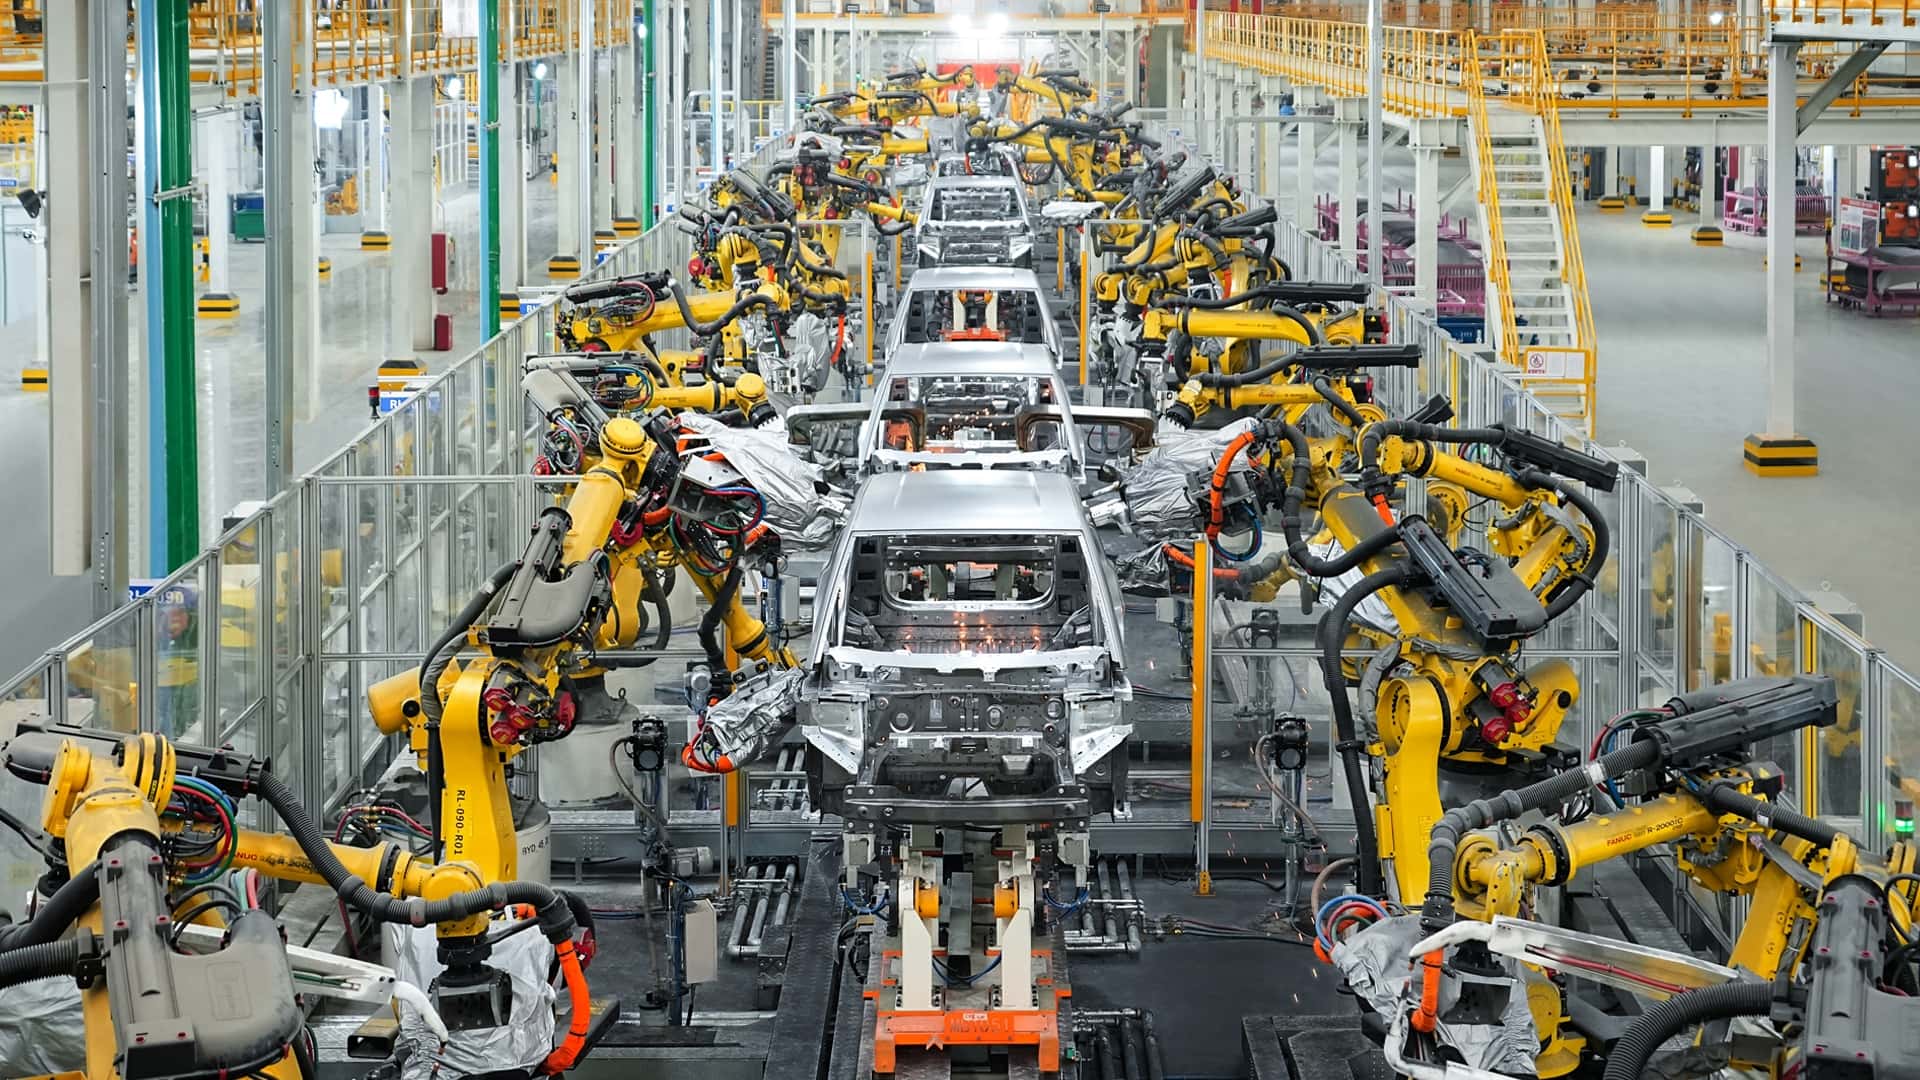
Ce leadership s'explique par une stratégie d'intégration verticale parfaite. Les marques chinoises contrôlent toute la chaîne : de la chimie des batteries à l'assemblage final. Résultat : des coûts ultra-compétitifs et une production de masse qui inonde les marchés. En Chine même, BYD a écoulé environ 3,5 millions de véhicules en 2024, représentant 76 % de ses ventes totales, avant une accélération des exportations vers l'Europe et l'Amérique latine.
BYD et les autres : une montée en gamme irrésistible
Les constructeurs chinois ne se contentent plus du low-cost. Ils proposent désormais des modèles premium, avec des technologies avancées. MG, Chery ou SAIC envahissent les concessions européennes, proposant des voitures électriques abordables et performantes. Cette offensive s'accompagne d'innovations fulgurantes, comme les batteries solides, où Pékin vise 2026 comme année charnière pour passer des labs à la route. Des sommets à Pékin réunissent géants de l'auto et experts pour accélérer cette révolution, promettant une autonomie doublée et des charges ultra-rapides.
L'Europe en pleine tourmente
De l'autre côté du continent, l'industrie automobile européenne vacille. Les ventes ont progressé à 4,3 millions d'unités en 2025, soit +33 %, mais cela reste une goutte d'eau face aux volumes chinois. Les constructeurs comme Volkswagen ou Stellantis peinent à suivre le rythme, handicapés par des coûts élevés et une transition électrique chaotique. ACC, le consortium européen des batteries – surnommé l'Airbus de la batterie –, bat de l'aile : deux projets de giga-usines en Allemagne et Italie sont abandonnés, faute de commandes. Les usines françaises, prévues pour les batteries NMC, risquent le même sort, tandis que les LFP (lithium-fer-phosphate), spécialité chinoise, dominent le marché.
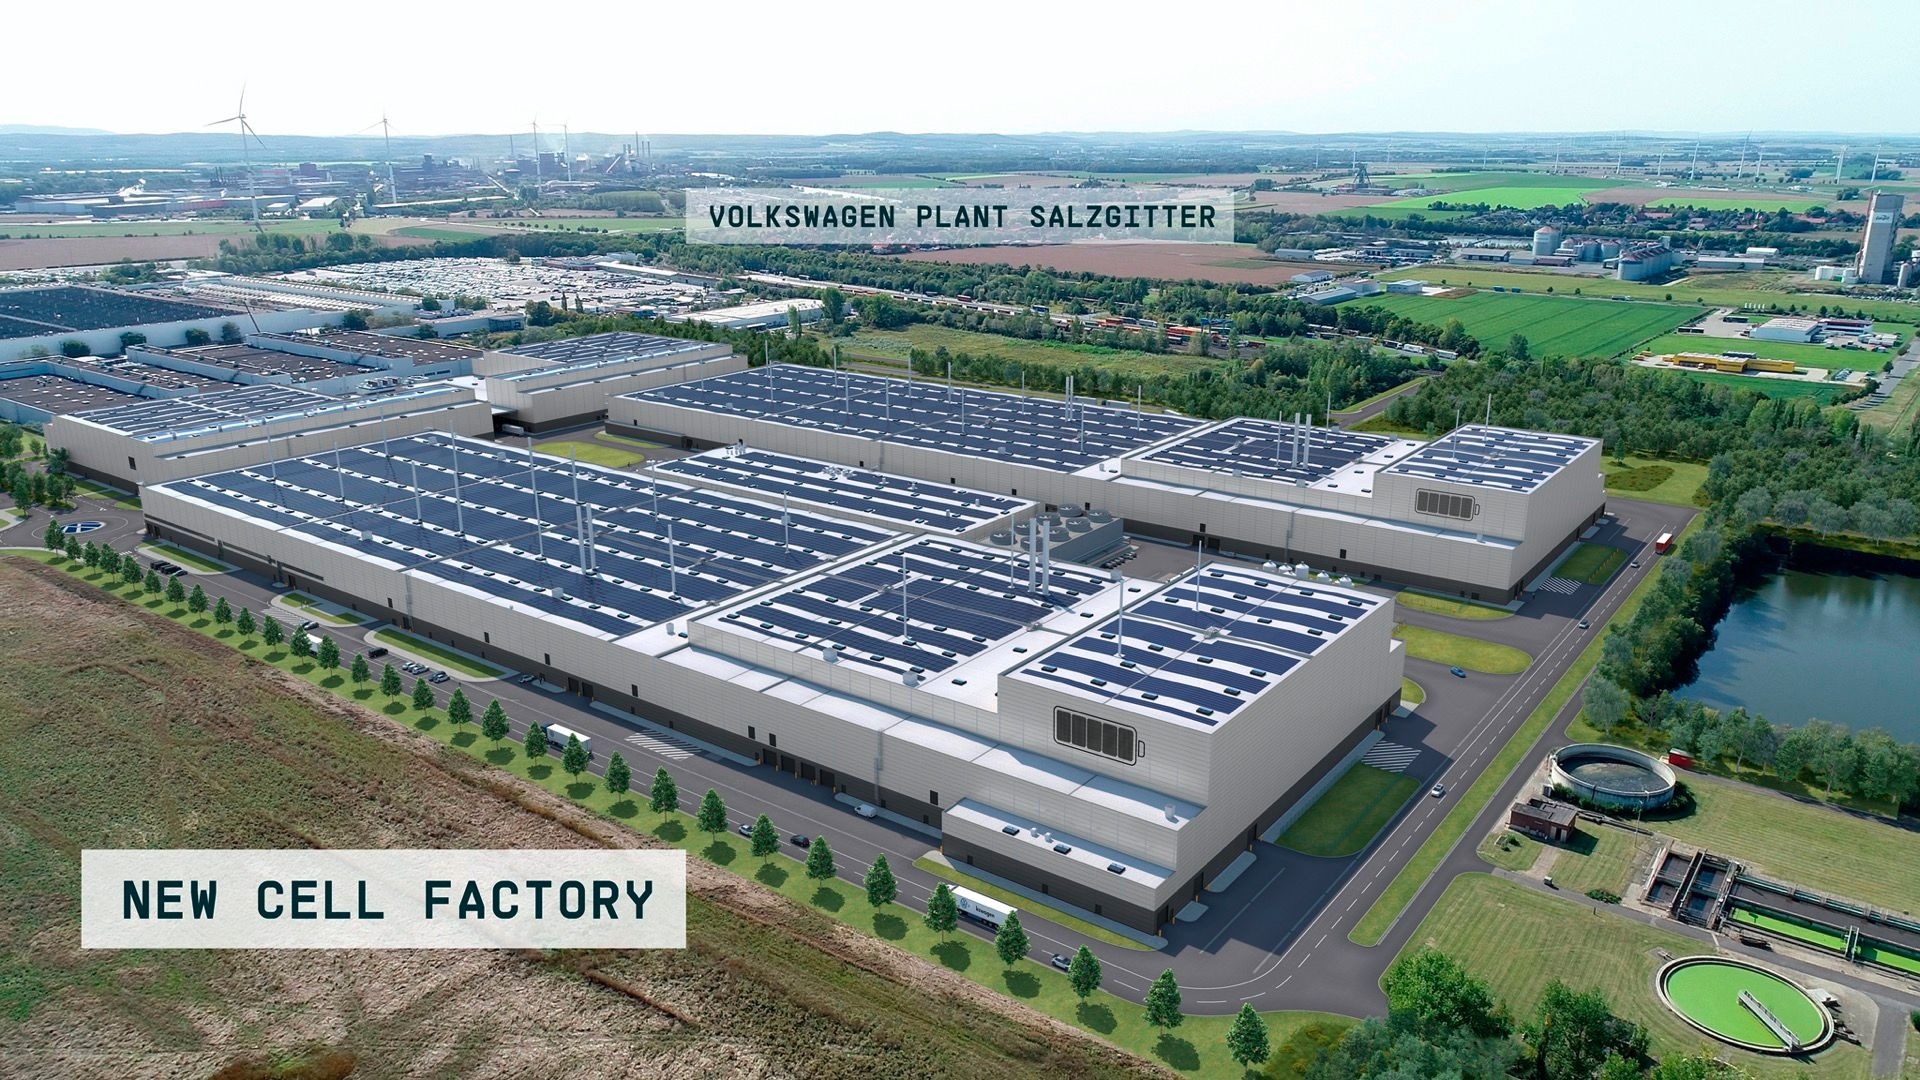
Les raisons ? Une baisse des ventes globales en Europe, couplée à l'avance chinoise insurmontable en production de masse. Les Chinois dominent la chimie des cellules, les matières premières et les usines géantes. Résultat : des prix imbattables qui érodent les marges européennes.
Les échecs des giga-factories européennes
ACC illustre parfaitement la déroute. Prévues pour contrer la dépendance chinoise, ses usines peinent à décoller. Moins de voitures vendues, transition électrique trop lente : Pékin a dix ans d'avance. Les marques européennes assistent, impuissantes, à l'invasion des importations chinoises, protégées par des droits de douane temporaires mais confrontées à une concurrence féroce sur le prix et la tech.
Alliances ou protectionnisme : les enjeux stratégiques
Face à ce rouleau compresseur, l'Europe doit choisir. Option un : le protectionnisme pur, avec des taxes douanières renforcées, comme celles déjà imposées sur les importations chinoises. Mais cela risque de freiner l'innovation et d'isoler le Vieux Continent. Option deux : les alliances. Des partenariats avec des acteurs chinois pourraient injecter capitaux, technologies et volumes. Stellantis discute déjà avec Leapmotor, tandis que Volkswagen approfondit ses liens avec XPeng.
Ces collaborations permettent d'accéle aux batteries LFP bon marché et aux plateformes modulaires chinoises. Avantage : relancer la compétitivité sans réinventer la roue. Inconvénient : perte de souveraineté technologique et dépendance accrue. La Chine, elle, monte en gamme pour conquérir les segments premium, rendant les alliances encore plus tentantes.
Batteries solides : la course où tout se joue
Le graal reste la batterie solide. La Chine accélère : Chery prévoit des pilotes en 2026, avec production de masse en 2027. Si Pékin maîtrise cette tech en premier, l'Europe sera définitivement larguée. Alliances ou co-développements pourraient être la clé pour rattraper ce retard critique.
Perspectives pour 2026 et au-delà
Pour 2026, l'Europe devrait maintenir sa croissance malgré des normes assouplies, tandis que les États-Unis risquent une chute de 29 % sous l'effet protectionniste. La Chine, elle, continue son expansion : focus sur l'Europe malgré les barrières, grâce à ses coûts bas et son intégration batteries-véhicules. BYD cible particulièrement ce marché, malgré la saturation domestique.
Les défis persistent : rentabilité faible à l'export pour les Chinois, saturation en Chine. Mais leur avantage coût et tech semble inaltérable. L'Europe doit urgemment décider : s'allier pour partager les coûts de R&D, ou miser sur une innovation 100 % locale, risquée et onéreuse ?
Conclusion : l'heure des choix décisifs
La domination chinoise dans les voitures électriques n'est plus une menace, c'est une réalité. L'Europe, coincée entre innovation défaillante et coûts prohibitifs, doit opter pour des alliances intelligentes pour survivre. Sans cela, le leadership mondial échappera définitivement à Stuttgart ou Wolfsburg. Constructeurs, décideurs politiques : agissez maintenant. Et vous, lecteur, prêtez-vous à une voiture chinoise dans votre garage ? Partagez votre avis en commentaire et