Un tournant stratégique pour la production de batteries en Europe
La co-entreprise Automotive Cells Company (ACC) vient d'annoncer l'abandon définitif de ses projets de gigafactories en Allemagne et en Italie. Cette décision, officialmente confirmée le 7 février 2026, marque un coup d'arrêt majeur aux ambitions européennes dans le secteur des batteries pour véhicules électriques. Les sites de Kaiserslautern en Allemagne et de Termoli en Italie, qui devaient complémenter l'usine française de Douvrin, ne verront jamais le jour sous la bannière d'ACC.
Les origines du projet et ses promesses initiales
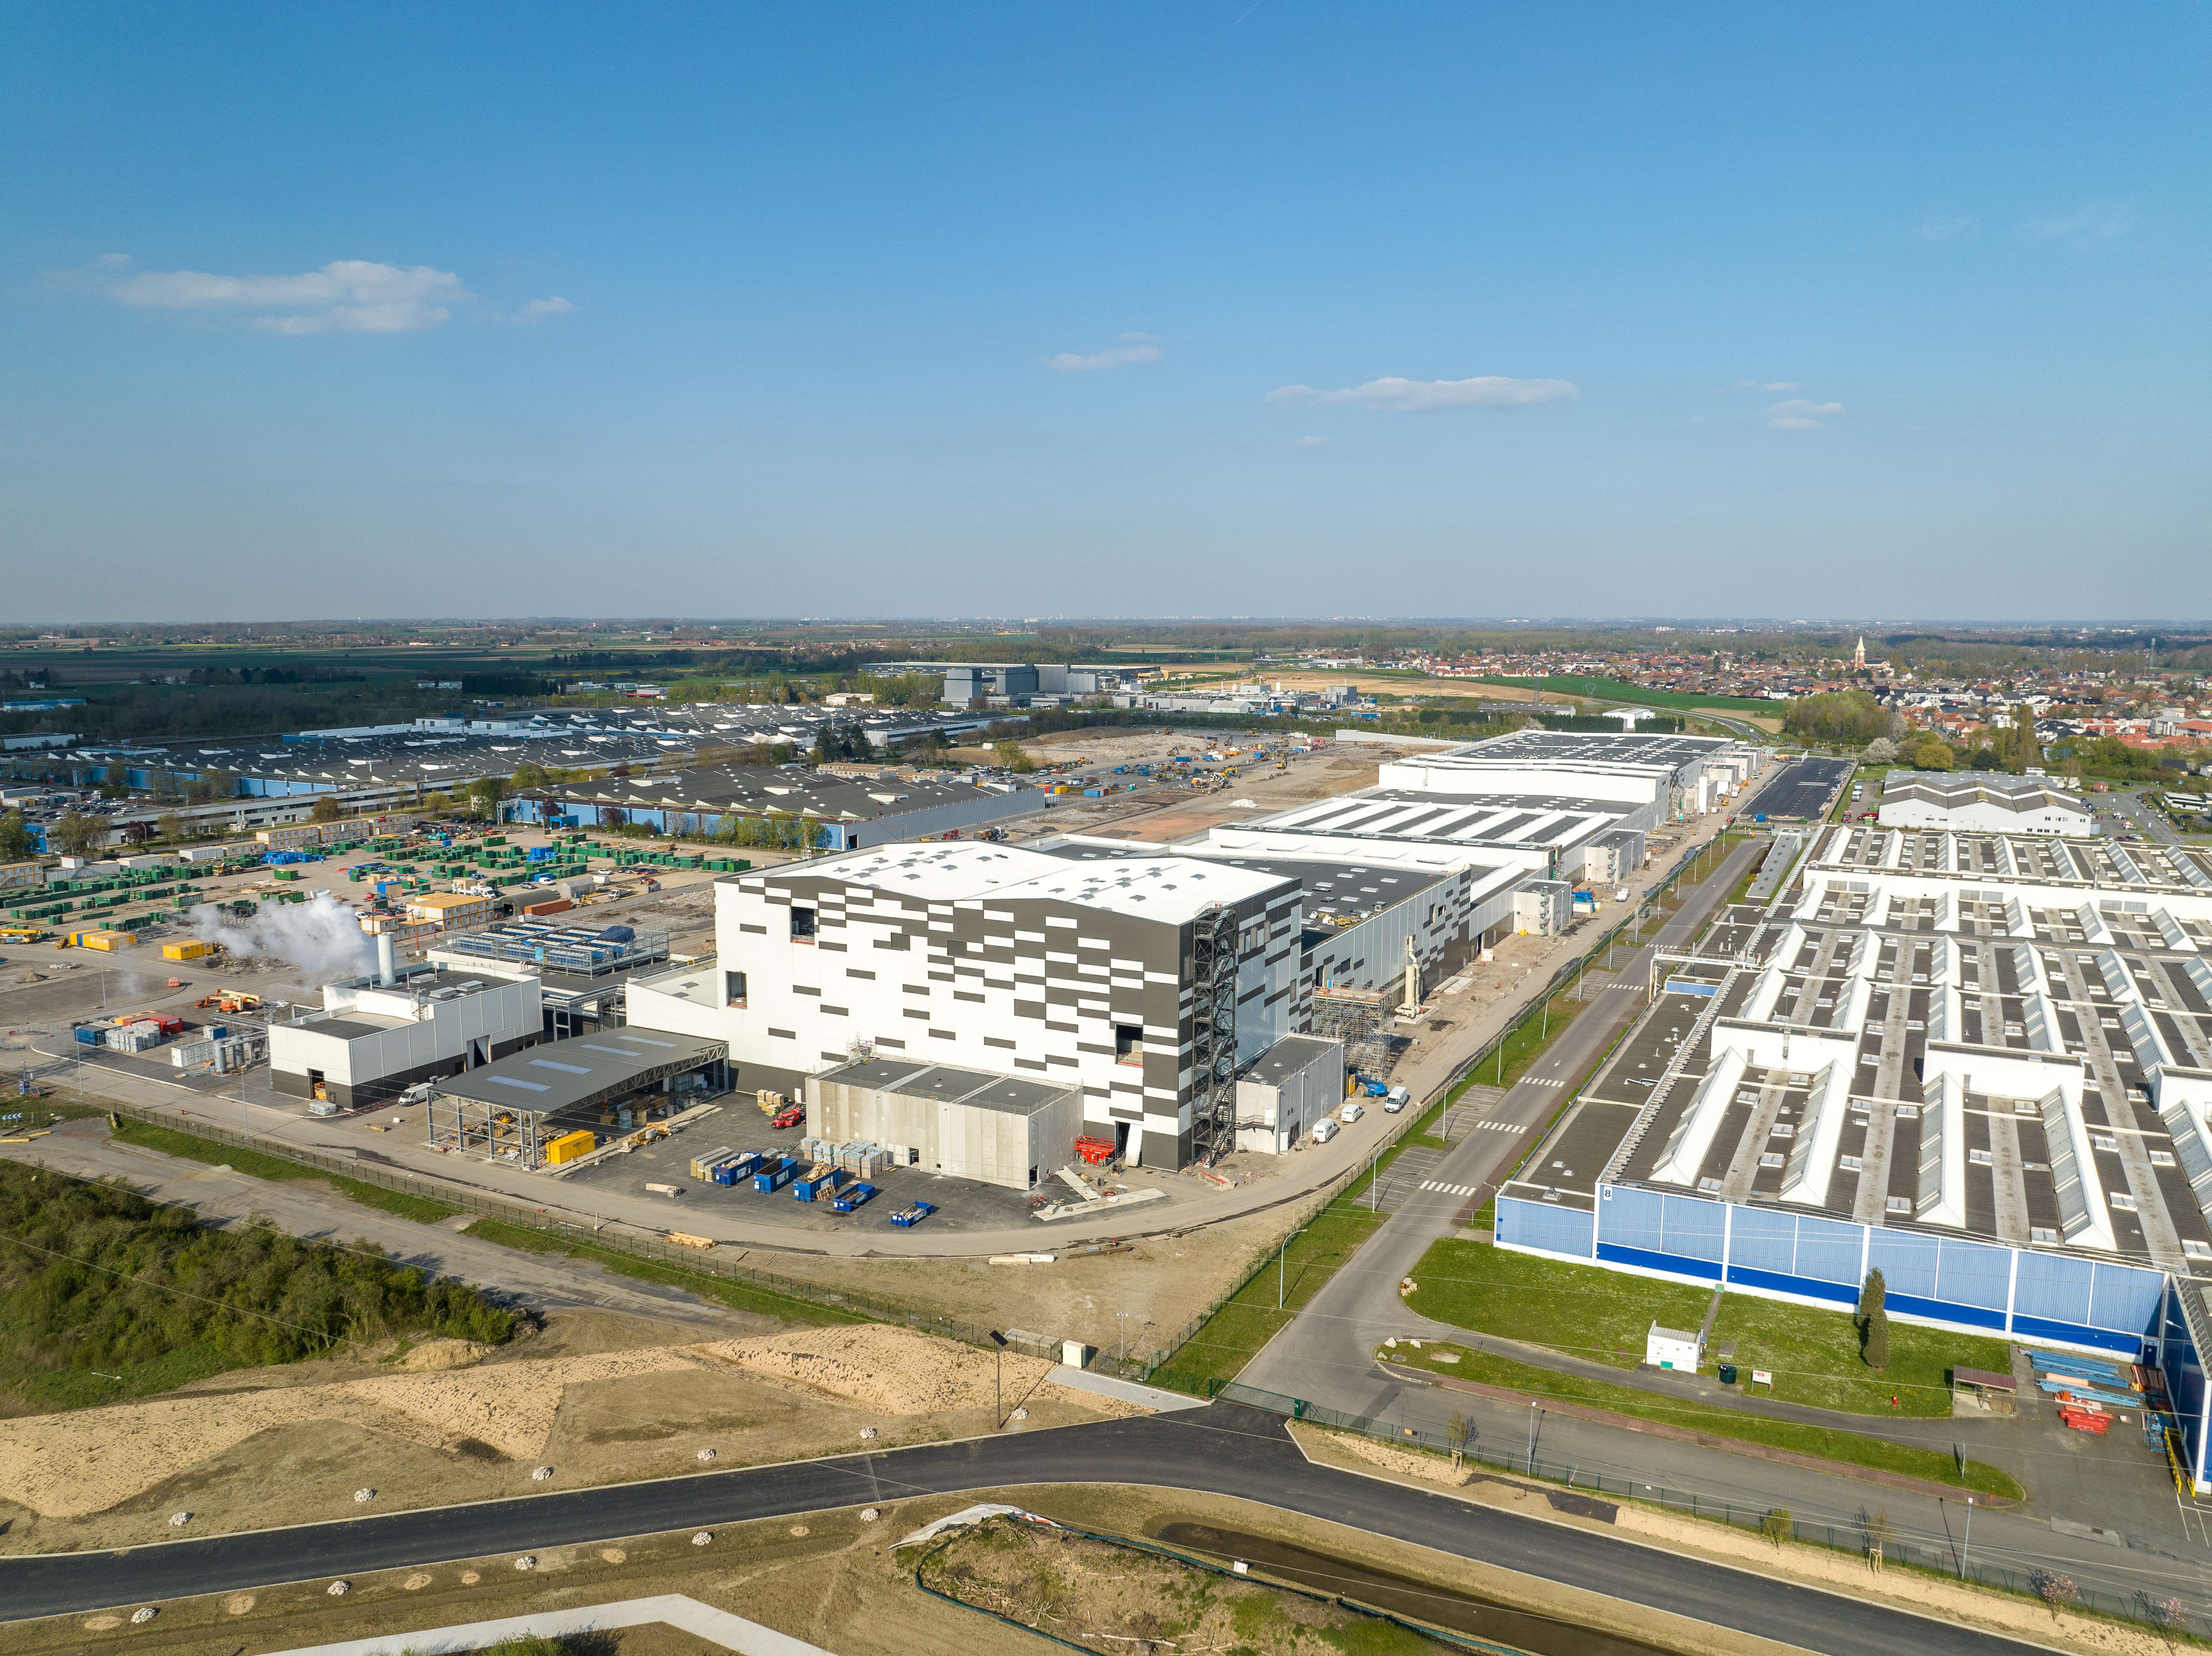
ACC avait grand plans pour son expansion industrielle en Europe. Après l'inauguration réussie de son site français de Billy-Berclau/Douvrin en 2023, la co-entreprise détenue par TotalEnergies, Stellantis et Mercedes s'était engagée dans une stratégie d'expansion rapide. Deux nouvelles usines devaient concrétiser cette ambition : l'une à Kaiserslautern en Allemagne et l'autre à Termoli en Italie. Ces projets s'inscrivaient dans une volonté européenne de développer une filière de batteries compétitive et indépendante, face à la domination asiatique du secteur.
Gelés depuis mai 2024, définitivement abandonnés aujourd'hui
Les difficultés n'ont pas surgi du jour au lendemain. ACC avait déjà gelé ces projets d'expansion en mai 2024, invoquant plusieurs raisons convergentes : les incertitudes croissantes concernant les volumes de ventes de véhicules électriques en Europe, l'émergence de nouvelles chimies de batteries plus abordables, et la concurrence asiatique toujours plus agressive. La société n'a pas souhaité maintenir des investissements massifs dans un contexte aussi incertain.
Aujourd'hui, avec cet abandon définitif, ACC reconnaît que les conditions préalables à une relance de ces projets ne sont pas réunies. Cette reconnaissance illustre une réalité industrielle plus complexe que celle envisagée il y a quelques années : rendements insuffisants, taux de rebuts élevés et une dépendance persistante vis-à-vis des savoir-faire asiatiques continuent de peser sur la rentabilité potentielle de ces usines.
Un contexte marqué par la révision stratégique de Stellantis
Cette annonce ne survient pas en isolation. Elle intervient dans le sillage immédiat d'un vaste « reset » stratégique annoncé par Stellantis, le principal actionnaire d'ACC. Le groupe automobile a enregistré des charges exceptionnelles massives dépassant les 22 milliards d'euros et a officiellement rééquilibré son offre entre véhicules électriques, hybrides et motorisations thermiques optimisées. Cette réorientation témoigne d'une réalité : la transition électrique se fait à un rythme plus lent que prévu, et les clients européens continuent de manifester une préférence pour d'autres solutions de mobilité.
Deux blocs operationnels en France, une capacité insuffisante
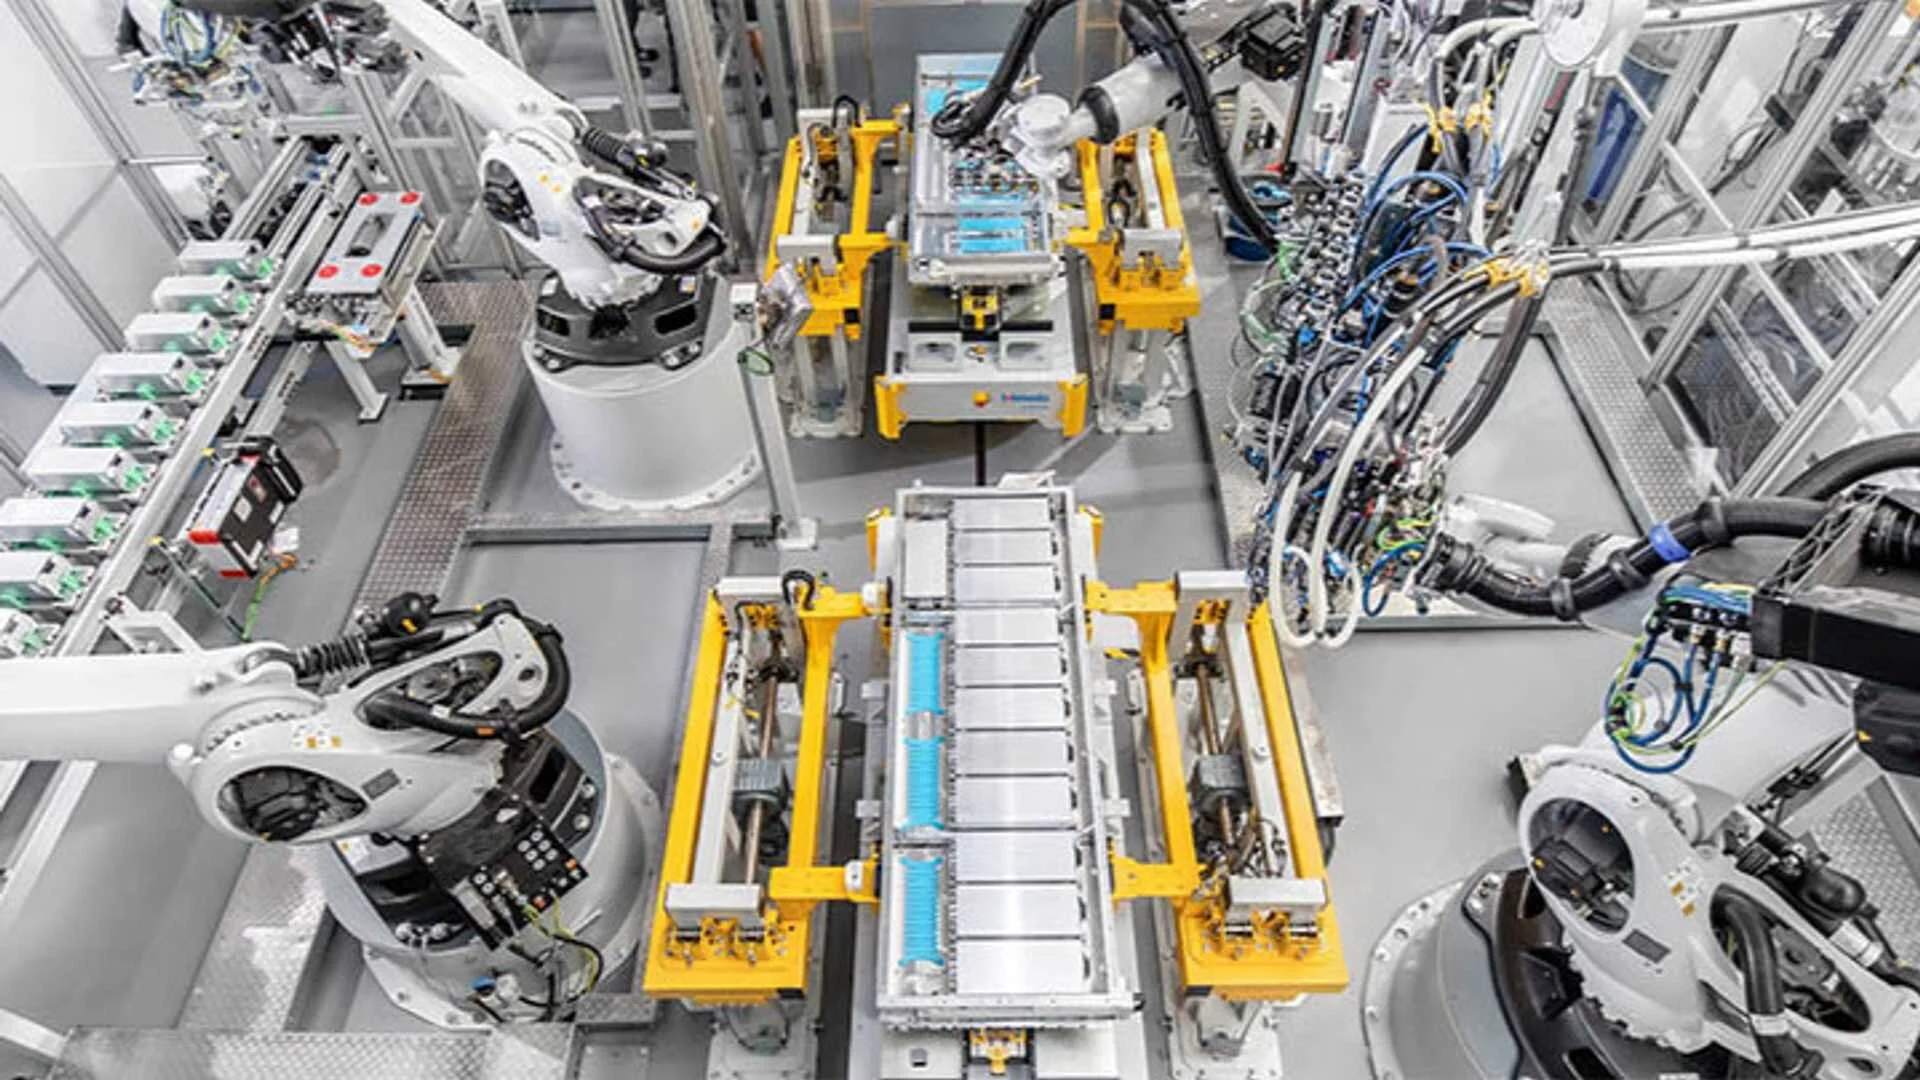
ACC concentre désormais toutes ses forces sur son site français de Douvrin. Deux blocs de production y sont actuellement operationnels, avec des capacités respectives de 15 et 13 GWh. L'un produit déjà des batteries pour Stellantis, tandis que le second est destiné à alimenter le constructeur allemand Mercedes. Cette production en lithium-ion NMC (nickel-manganèse-cobalt) reste cependant insuffisante pour satisfaire les besoins initialement envisagés.
La montée en cadence pose d'ailleurs ses propres défis. Selon les informations disponibles, la production de produits finis pour Mercedes est prévue à partir de la mi-2026, avec les premières voitures du groupe allemand équipées prévu pour début 2027, soit un délai plus long que prévu. ACC doit absolument maîtriser cette phase critique de ramp-up pour prouver sa viabilité.
L'enjeu des chimies alternatives et la montée en puissance de la Chine
Au-delà des problèmes d'échelle et de rentabilité, ACC fait face à une évolution technologique majeure. Les batteries à chimie LFP (lithium-fer-phosphate), largement développées en Chine, offrent des avantages considérables : coûts de production inférieur et meilleure durabilité. D'autres technologies émergent également, telles que les batteries sodium-ion ou les batteries solides, redéfinissant le paysage concurrentiel.
Cette fragmentation technologique place les industriels européens dans une position délicate. Alors que la Chine maîtrise déjà plusieurs chimies et dispose d'économies d'échelle massives, l'Europe accumule du retard. ACC et ses concurrents doivent non seulement rattraper cet écart, mais aussi anticiper les technologies de demain.
Les conséquences pour la souveraineté énergétique européenne
L'abandon des projets allemand et italien soulève des questions fondamentales sur la capacité de l'Europe à construire une filière de batteries véritablement compétitive et souveraine. Stellantis avait estimé précédemment qu'il aurait besoin d'une capacité totale de 250 GWh d'ici 2030 pour moitié en Amérique du Nord et pour l'autre en Europe. Cette ambition se heurte désormais à une réalité économique plus rude.
Sans les économies d'échelle promises par les usines allemande et italienne, l'équilibre économique d'ACC devient encore plus fragile. La compagnie joue désormais sa crédibilité industrielle sur un seul site français, avec des volumes bien inférieurs aux prévisions initiales. Parallèlement, Stellantis a également annoncé la revente de ses parts dans une coentreprise de batteries au Canada à son partenaire LG, renforçant cette impression d'un retrait stratégique.
Un diagnostic difficile pour l'industrie batterie européenne
Cette situation n'est pas unique à ACC. Son concurrent suédois Northvolt a également connu des difficultés financières similaires, symptomatiques des défis structurels du secteur en Europe. La filière européenne des batteries traverse une crise d'identité : trop coûteuse face aux producteurs asiatiques, pas encore suffisamment mature pour justifier des investissements massifs, et confrontée à une demande moins dynamique que prévu.
Les obstacles demeurent multiples : rendements insuffisants, capacités de production trop réduites pour atteindre la rentabilité, et la nécessité de développer en parallèle plusieurs technologies concurrentes. Le chemin vers une véritable indépendance énergétique européenne en matière de batteries s'avère bien plus long et coûteux que prévu.
Conclusion : vers une réorientation inéluctable
L'abandon des gigafactories d'ACC en Allemagne et en Italie ne symbolise pas seulement l'échec d'une co-entreprise : il révèle les failles d'une stratégie européenne d'électrification qui n'a pas suffisamment anticipé les réalités du marché et la puissance de la concurrence asiatique. Stellantis et ses partenaires ont choisi une approche plus pragmatique, acceptant que la transition électrique ne suivra pas le calendrier initial et recalibrant leurs investissements en conséquence.
Pour ACC, l'enjeu immédiat consiste à stabiliser sa production française et à prouver que son modèle peut fonctionner avec une empreinte réduite. Pour l'Europe, cette annonce relance une interrogation dérangeante : disposera-t-elle des outils nécessaires pour construire une filière de batteries capable de rivaliser durablement avec la Chine, ou dépendra-t-elle structurellement des capacités et des technologies asiatiques ?