Assurance auto 2026 : les tarifs des VE flambent-ils vraiment ?
Les véhicules électriques séduisent de plus en plus de conducteurs français, mais leur assurance pose question. En ce début 2026, les primes pour ces modèles ont-elles stabilisé ou continuent-elles de grimper ? Plongez dans l'analyse des tendances actuelles pour mieux comprendre l'accessibilité de ces autos zéro émission.
Une hausse marquée des primes pour les VE
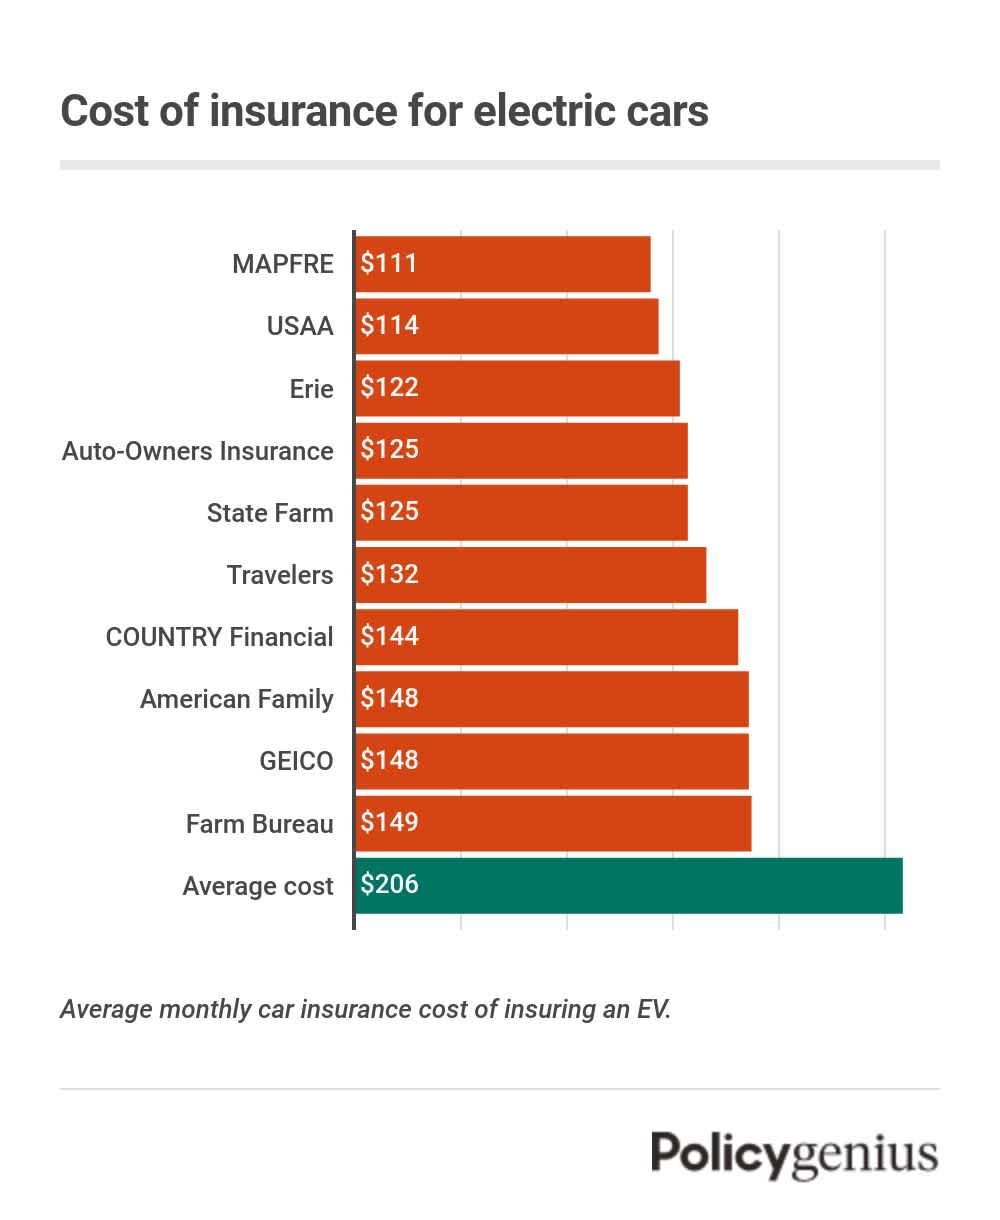
Les tarifs d'assurance auto pour les véhicules électriques ont connu une évolution spectaculaire ces dernières années. Aujourd'hui, la prime annuelle moyenne oscille entre 793 et 818 euros, soit une augmentation de 45 % par rapport à 2023 où elle s'élevait à 565 euros. À titre de comparaison, une voiture essence coûte entre 684 et 753 euros, et un diesel autour de 735 euros. L'écart avec les thermiques atteint désormais 9 à 16 %, une inversion totale de la tendance observée il y a trois ans, quand les VE étaient 80 euros moins chers à assurer.
Les causes principales de cette flambée
Plusieurs facteurs expliquent cette hausse. D'abord, la suppression progressive des exonérations fiscales sur la taxe spéciale sur les conventions d'assurance (TSCA). Réduite à 75 % en 2024, elle a été totalement éliminée au 1er janvier 2025 pour les nouveaux contrats, provoquant une augmentation mécanique de 20 % des primes. Sans ce changement, la hausse n'aurait été que de 6 %, alignée sur le marché général.
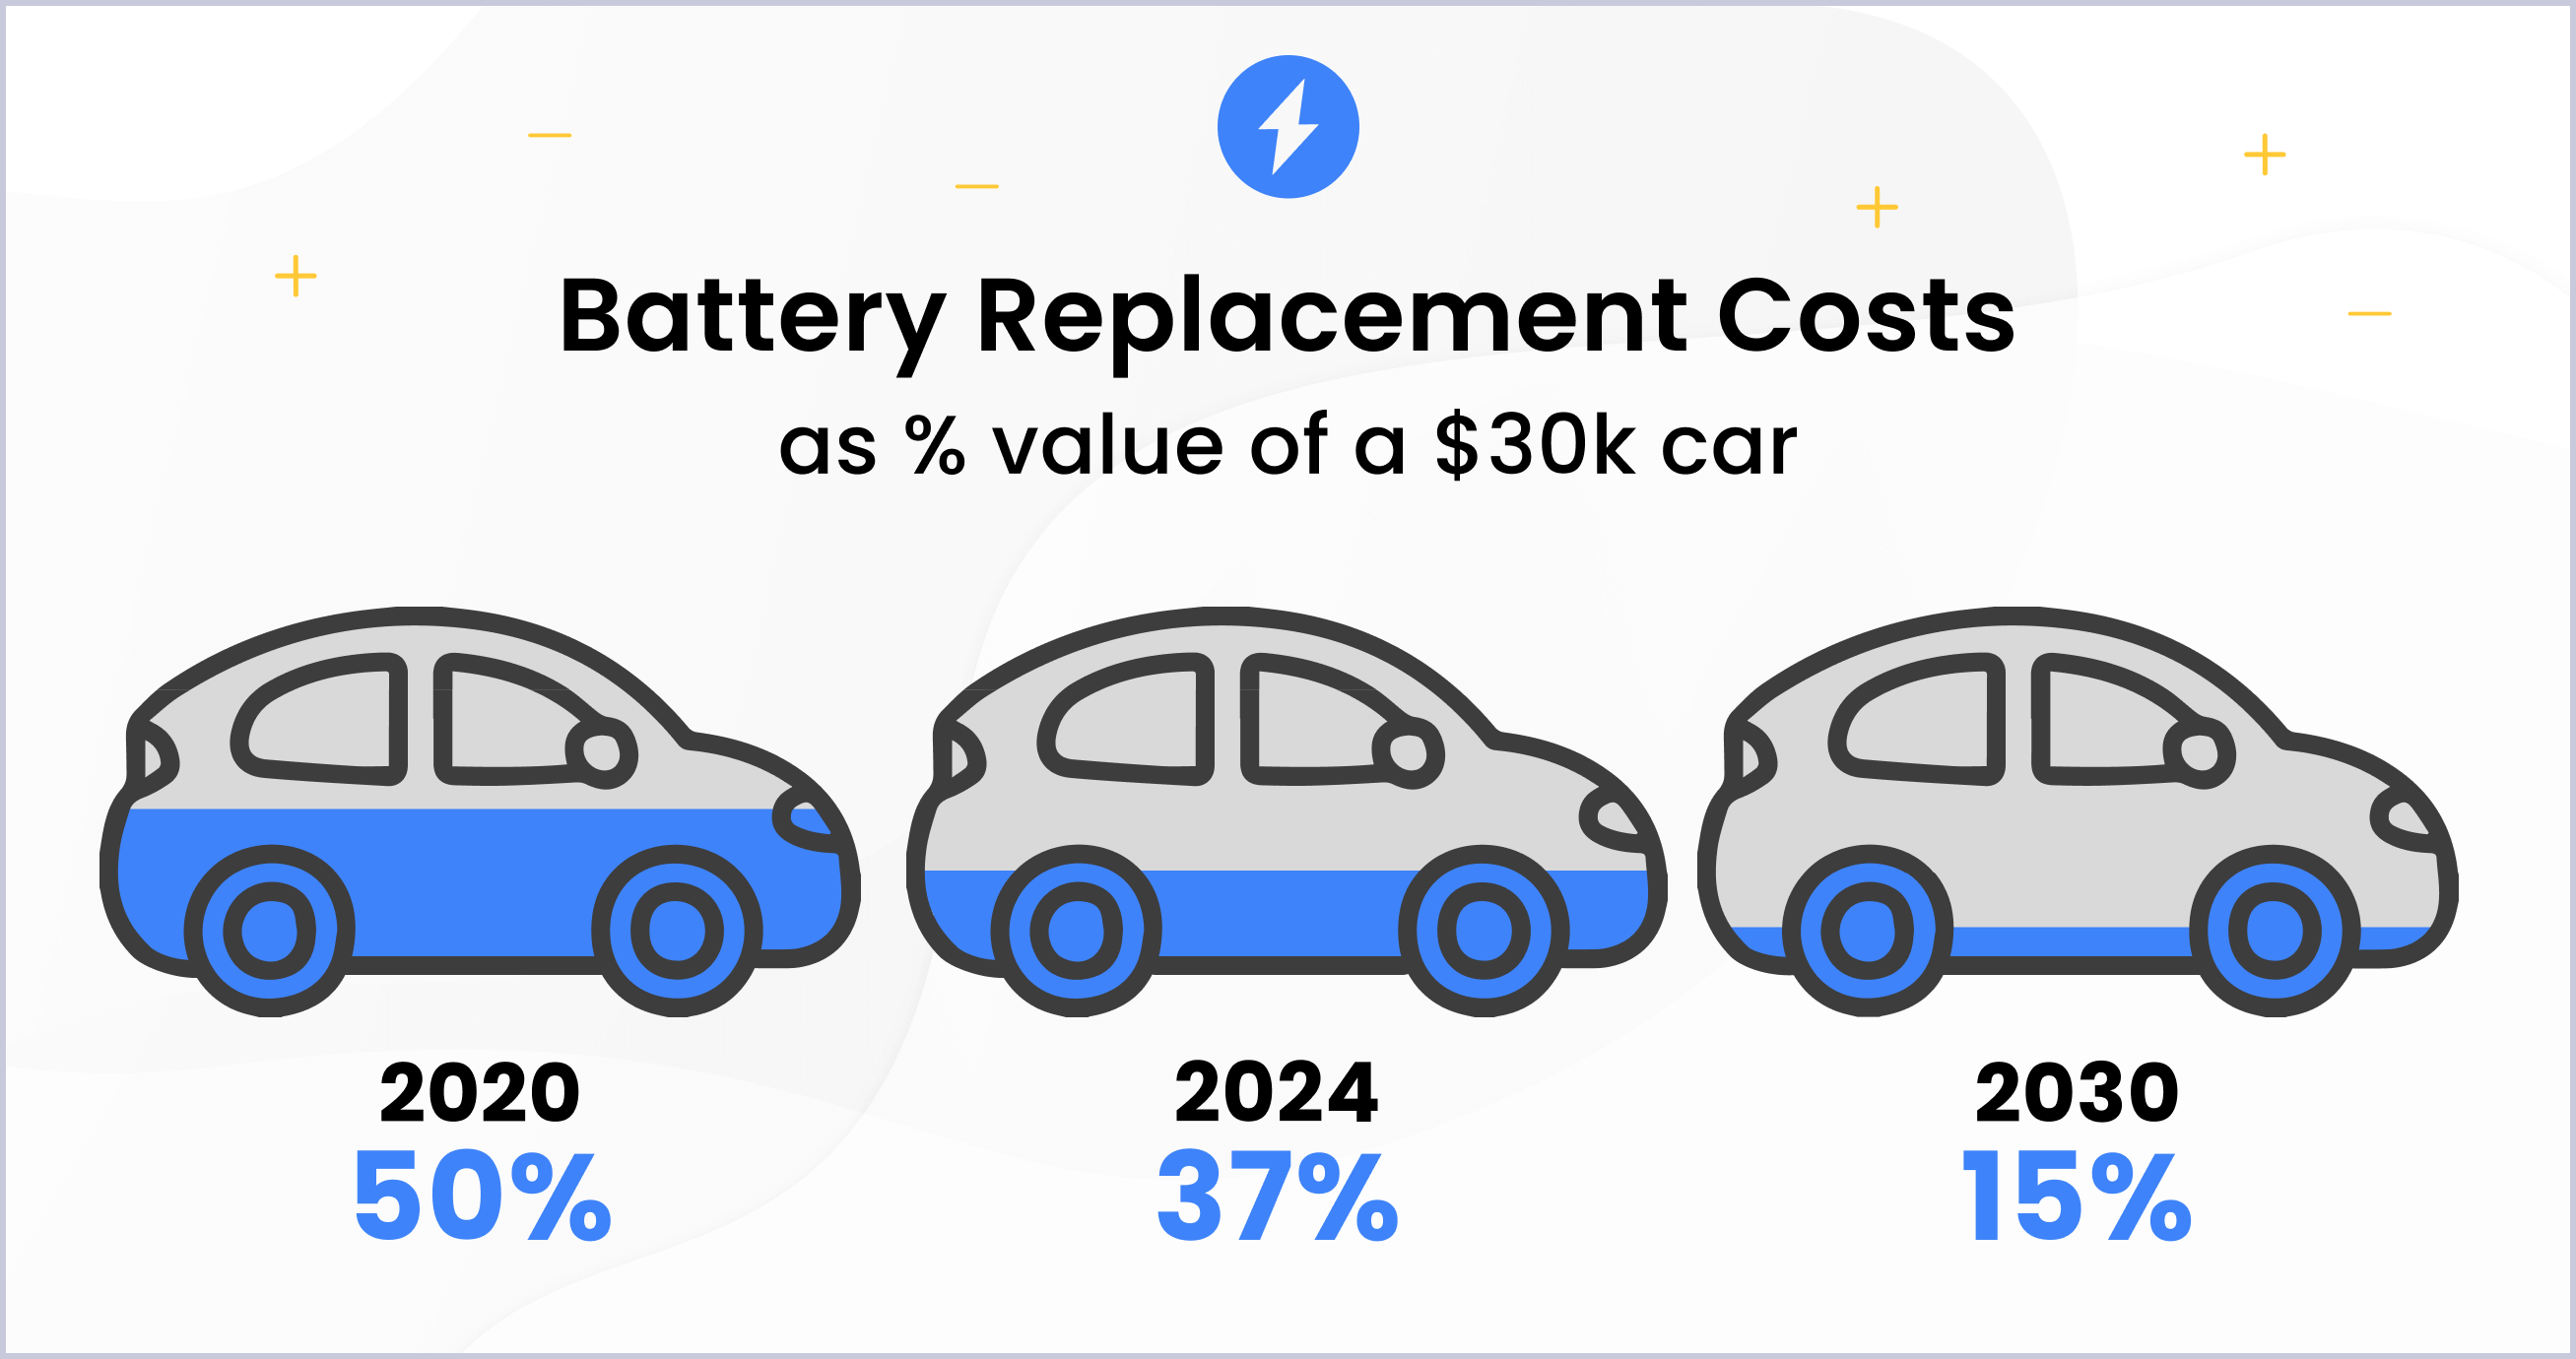
Ensuite, les coûts de réparation élevés pèsent lourd. Les batteries, cœur des VE, exigent des compétences spécialisées et un équipement coûteux. Seulement la moitié des constructeurs propose des batteries réparables, et le surpoids moyen de 41 % par rapport aux thermiques amplifie la gravité des chocs. Résultat : les indemnisations sont 11 % plus chères en moyenne, avec des écarts jusqu'à 28 % pour le bris de glace et 14 % pour les dommages tous risques.
Comparaison avec les thermiques : les VE toujours plus chers
En 2026, assurer un VE coûte systématiquement plus cher qu'un modèle essence ou diesel. Pour un profil expérimenté (bonus 50), une formule tous risques atteint 602 euros en moyenne, mais grimpe pour les électriques en raison de leur valeur élevée et de leur complexité. Les jeunes conducteurs ou malussés voient la facture s'envoler : jusqu'à 2 177 euros pour un tous risques. Globalement, le marché auto enregistre une hausse de 4 à 6 % cette année, touchant tous les profils, mais les VE subissent un surcoût structurel de 15 à 25 %.
Exemples concrets par modèle
Pour une BYD Seal U électrique, des offres démarrent à 21,60 euros par mois avec bonus, chez des assureurs comme Lovys ou MAAF, qui proposent des remises jusqu'à 100 euros la première année pour les VE. Une assurance au tiers pour ce modèle varie de 182 à 400 euros annuels selon les compagnies, mais une tous risques neuve conseillé grimpe à 750-1200 euros en moyenne.
Comment rendre l'assurance VE plus accessible ?
Des solutions émergent pour alléger la note. Optez pour un véhicule d'occasion, moins cher à assurer qu'un neuf. Choisissez des formules adaptées : tous risques pour les neufs en raison des réparations onéreuses, mais tiers suffisant pour les anciens. Certaines assurances offrent des réductions jusqu'à 25 % pour les aides à la conduite comme le freinage d'urgence. Comparez les offres : des acteurs comme Eurofil, Direct Assurance ou L'Olivier proposent des tarifs compétitifs dès 182 euros au tiers. Enfin, une meilleure réparabilité des batteries, via des normes européennes, pourrait stabiliser les coûts à terme.
Vers une stabilisation des tarifs ?
Malgré les hausses, le marché s'adapte. Avec les aides à l'achat toujours attractives (jusqu'à 7 650 euros chez certains constructeurs en mars 2026), les VE restent accessibles. Les assureurs multiplient les incitatives pour verdir le parc automobile. Les tarifs ne sont pas stables mais évoluent vers plus de concurrence. Prenez le temps de comparer les devis personnalisés dès aujourd'hui et passez à l'électrique en maîtrisant votre budget assurance !