Assurance auto des voitures électriques : pourquoi les prix explosent de 45 % en 2 ans et comment payer moins cher
Les propriétaires de voitures électriques pensaient faire des économies sur le long terme, mais la facture d'assurance vient doucher cet enthousiasme. En 2025, le coût moyen annuel atteint 818 euros, surpassant pour la première fois les thermiques à essence ou diesel. Cette hausse fulgurante de 45 % en deux ans cache des réalités techniques et économiques qui pèsent lourd sur le portefeuille des conducteurs éco-responsables.
Une flambée des tarifs sans précédent pour les VE
Le basculement est clair : assurer une voiture électrique coûte désormais plus cher que n'importe quel autre type de motorisation. Le prix moyen s'établit à 818 euros par an en France, contre 735 euros pour un diesel et 753 euros pour une essence. La moyenne générale toutes motorisations confondues avoisine les 751 euros, plaçant les véhicules électriques au sommet de l'échelle des coûts.
Cette augmentation n'est pas anodine. Entre 2023 et 2025, les primes pour les VE ont bondi de 565 euros à 818 euros, soit une progression de 45 %. Sur un an, de 2024 à 2025, la hausse globale des assurances auto atteint 8 %, mais elle frappe plus durement le segment électrique. Depuis 2010, les tarifs ont grimpé de 36 % dans l'ensemble du marché, une tendance amplifiée par la complexité croissante des véhicules modernes.
Des disparités criantes selon les profils
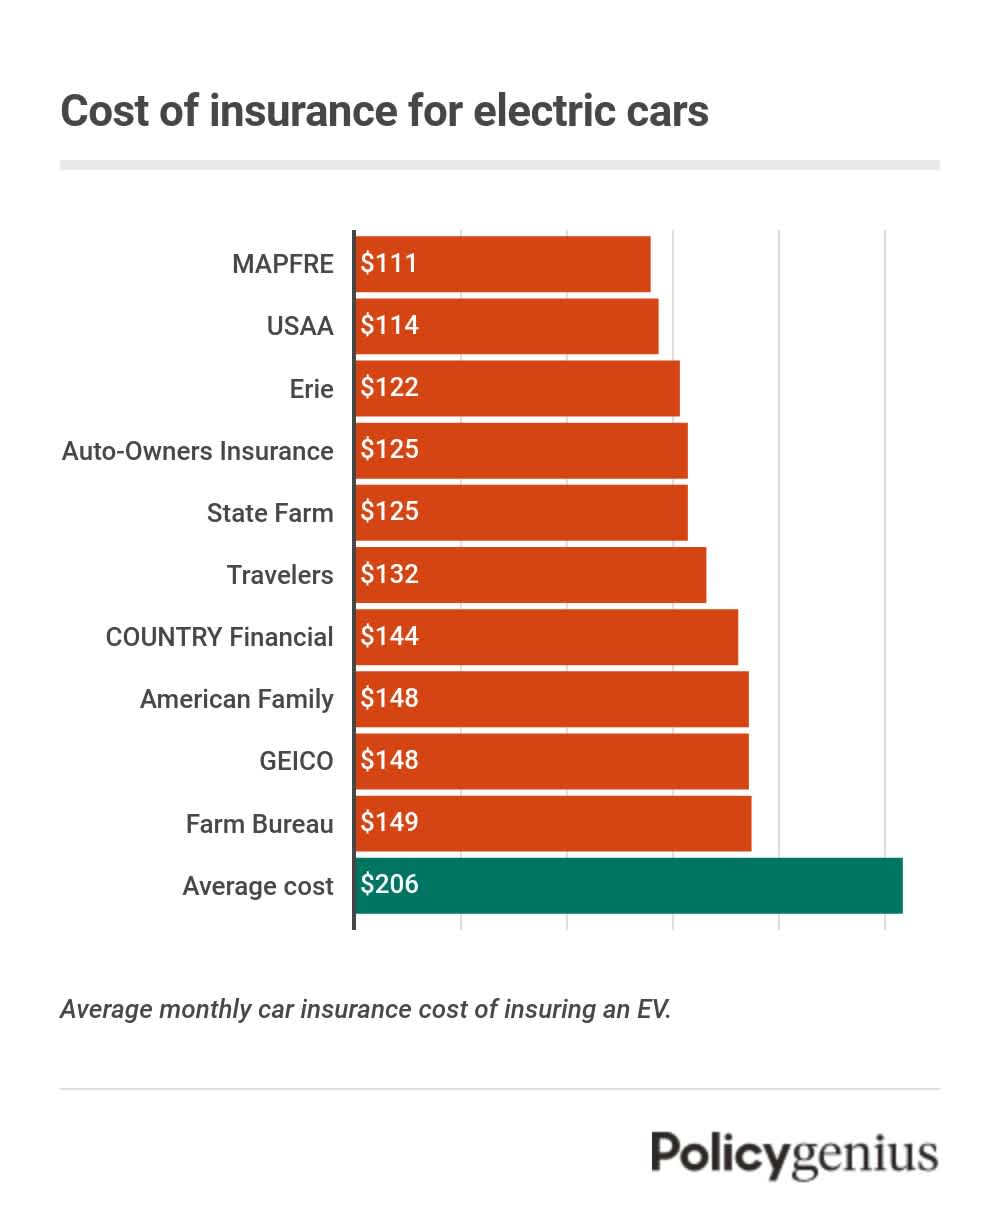
Les écarts se creusent en fonction de plusieurs critères. Les jeunes conducteurs de 17 à 25 ans déboursent en moyenne 1 462 euros par an, presque trois fois plus que les 56-70 ans, limités à 508 euros. Géographiquement, la Bretagne offre les tarifs les plus doux à 592 euros, tandis que la Corse impose 952 euros, reflétant des risques locaux variables comme les sinistres climatiques ou le vol.
Les marques jouent aussi un rôle majeur. Les modèles Dacia et Honda restent abordables sous les 600 euros annuels, Suzuki à 617 euros. À l'opposé, Tesla culmine à 1 110 euros, Porsche à 1 139 euros, Audi à 975 euros et BMW à 1 006 euros. Ces premium high-tech alourdissent la note en raison de leur valeur résiduelle élevée et de leurs technologies avancées.
Les causes profondes de cette augmentation
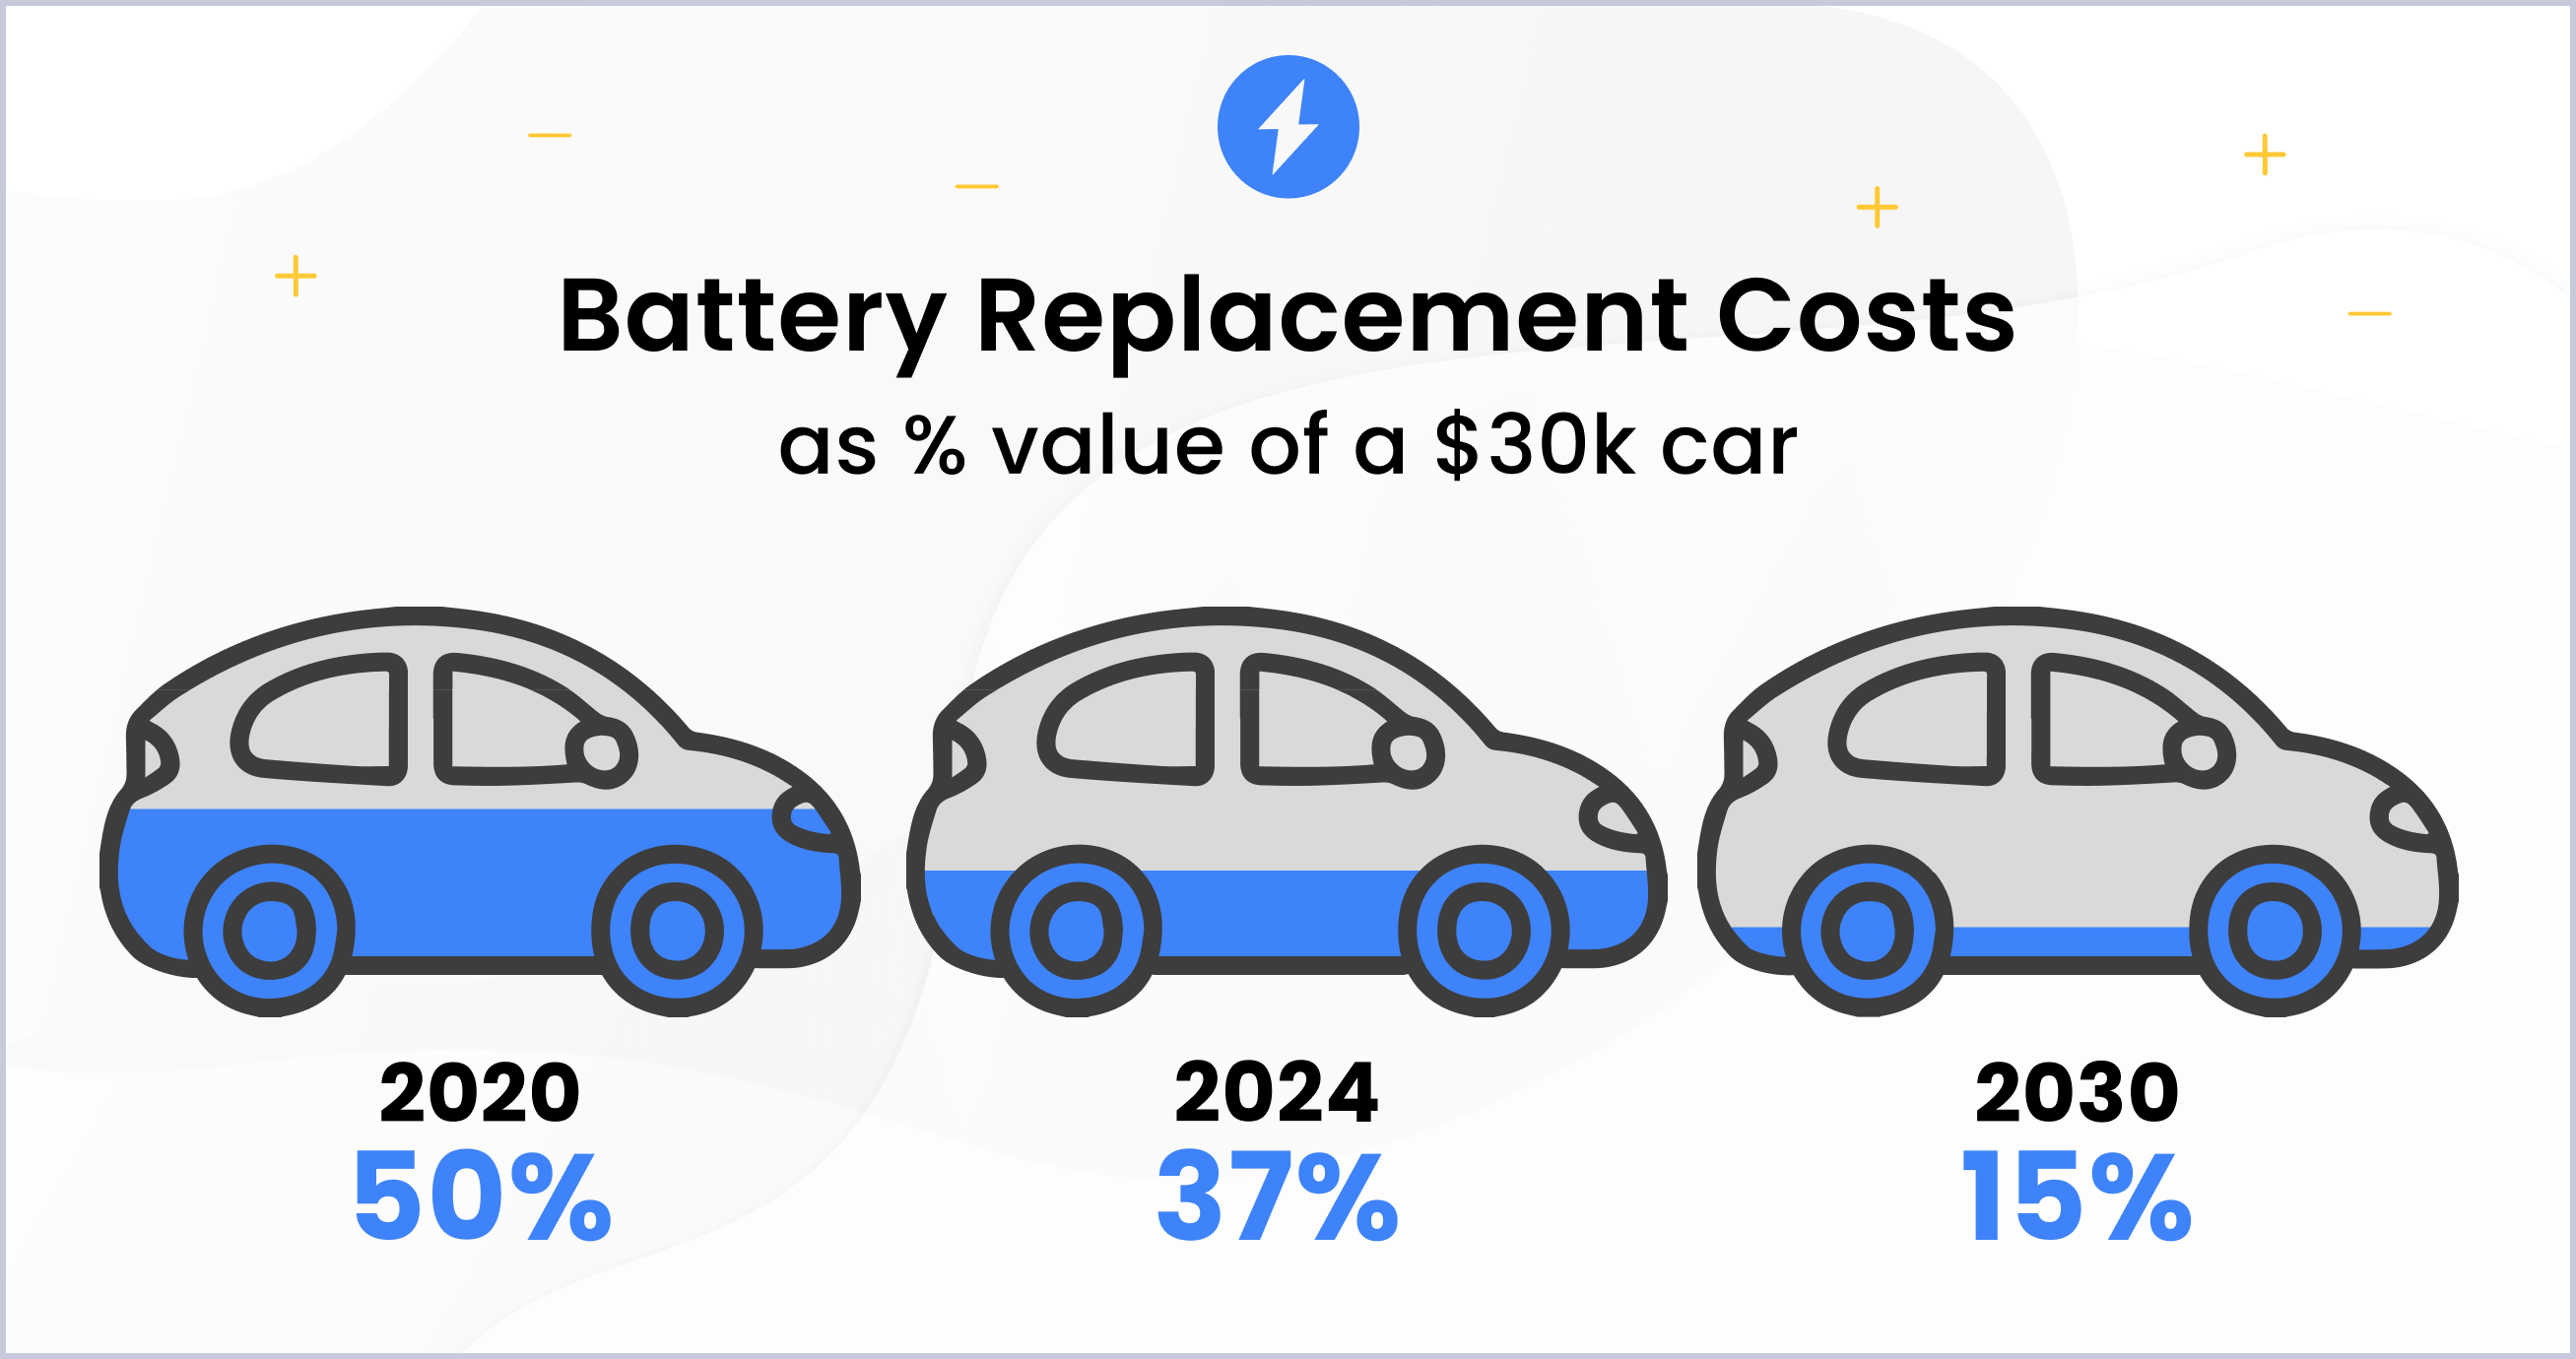
Plusieurs facteurs expliquent cette dérive des prix pour les voitures électriques. Tout d'abord, la batterie : ce composant star représente une part massive de la valeur du véhicule. Son remplacement s'avère extrêmement onéreux et technique, avec des coûts qui pèsent sur les assureurs en cas de sinistre.
Les réparations exigent une main-d'œuvre hautement qualifiée, formée aux spécificités électriques. Contrairement aux thermiques, où les garages standards suffisent souvent, les VE demandent des experts certifiés, gonflant les factures. Le parc automobile électrique reste jeune, avec des véhicules récents plus chers à indemniser en cas d'accident total.
Autre élément clé : plus de 90 % des propriétaires de VE optent pour une assurance tous risques, contre seulement 55 % pour les thermiques. Cette couverture maximale coûte 809 euros en moyenne, soit 211 euros de plus qu'une formule au tiers à 598 euros. La hausse générale des primes tous risques de 19 % en deux ans accentue le phénomène.
Le contexte macroéconomique n'aide pas. La montée des risques climatiques, l'inflation des pièces détachées et la valorisation des véhicules neufs propulsent les tarifs vers le haut. Les assureurs répercutent ces réalités, transformant l'assurance électrique en un poste de dépense imprévu pour les early adopters.
Comparaison avec les motorisations thermiques et hybrides
| Motorisation | Prix moyen annuel (2025) | Évolution récente |
|---|---|---|
| Électrique | 818 € | +45 % depuis 2023 |
| Diesel | 735 € | +8 % sur un an |
| Essence | 753 € | +8 % sur un an |
| Tous risques moyenne | 809 € | +19 % en 2 ans |
Ce tableau illustre le décrochage des VE. Alors que les thermiques stagnent autour de 750 euros, l'électrique les dépasse nettement, marquant un renversement historique. Les hybrides ne sont pas détaillés dans les données récentes, mais leur position intermédiaire pourrait les rendre attractifs pour certains.
Conseils pratiques pour réduire sa prime d'assurance VE
Face à cette hausse, des leviers existent pour alléger la facture. Commencez par multiplier les comparatifs en ligne : des plateformes dédiées scrutent des milliers de devis pour dénicher les offres les plus compétitives. Un simple clic peut faire économiser jusqu'à 30 %.
Choisir la bonne formule et les bonnes options
Évaluez vos besoins réels. Si votre VE est récent et garé en lieu sûr, une tiers étendu suffit souvent, évitant le tous risques coûteux. N'ajoutez pas d'options superflues comme la protection personnelle si vous n'en avez pas l'usage quotidien.
Optez pour un bonus-malus favorable : un historique sans sinistre peut diviser la prime par deux. Les jeunes conducteurs devraient anticiper avec des formations post-permis, reconnues par les assureurs pour baisser les tarifs.
Adapter son profil et son véhicule
Privilégiez des marques abordables comme Dacia Spring ou Honda e, loin des Tesla onéreuses. Installez une borne de recharge sécurisée à domicile pour réduire les risques de vol ou de vandalisme, un argument apprécié des assureurs.
Choisissez une région à faible sinistralité et garez votre véhicule dans un garage fermé. Augmentez la franchise pour baisser la prime, si votre budget le permet en cas de petit accrochage.
Négocier et anticiper les tendances
Contactez votre assureur actuel pour renégocier, en prouvant vos bonnes habitudes de conduite via des boîtiers télématiques. Suivez les évolutions : à mesure que le parc électrique mûrit et que les batteries baissent de prix, les tarifs pourraient se stabiliser d'ici 2027.
Pour les professionnels ou flottes, des contrats groupés offrent des remises substantielles. Enfin, restez vigilant aux aides fiscales liées à l'éco-mobilité, qui pourraient compenser partiellement ces hausses.
Conclusion : agissez dès maintenant pour maîtriser vos coûts
L'ère des assurances bon marché pour VE est révolue, mais avec une stratégie adaptée, vous pouvez limiter la casse. Ne laissez pas cette flambée freiner votre transition écologique : comparez, optimisez et négociez sans attendre. Lancez un comparatif dès aujourd'hui et découvrez les économies possibles sur votre prochain renouvellement. Votre portefeuille et la planète vous remercieront !