L’assurance d’une voiture électrique peut coûter moins cher ou plus cher qu’une assurance auto classique selon le profil, le véhicule et le niveau de protection choisi. La bonne nouvelle, c’est qu’il existe plusieurs leviers concrets pour faire baisser la note sans sacrifier l’essentiel.
Pourquoi l’assurance d’une voiture électrique varie autant ?
Le prix dépend d’abord des mêmes critères que pour une voiture thermique : âge du conducteur, expérience, historique de sinistres, lieu de résidence et usage du véhicule. Le type de voiture, sa valeur, sa puissance et le niveau de garanties souscrit jouent aussi un rôle majeur dans le montant final.
Pour une voiture électrique, les assureurs regardent également la technicité du modèle, le coût des pièces, la complexité des réparations et la disponibilité du réseau de réparation. Un véhicule récent, haut de gamme ou très puissant sera en général plus coûteux à assurer qu’un modèle compact destiné aux trajets quotidiens.
Les facteurs qui font monter la prime
Plusieurs éléments peuvent alourdir la facture : un jeune conducteur, un dossier avec réclamation récente, un véhicule cher à réparer, une forte puissance et une zone de circulation jugée plus risquée. Le stationnement en voirie peut aussi peser davantage qu’un garage fermé, car le risque de vol ou de dommage est plus élevé.
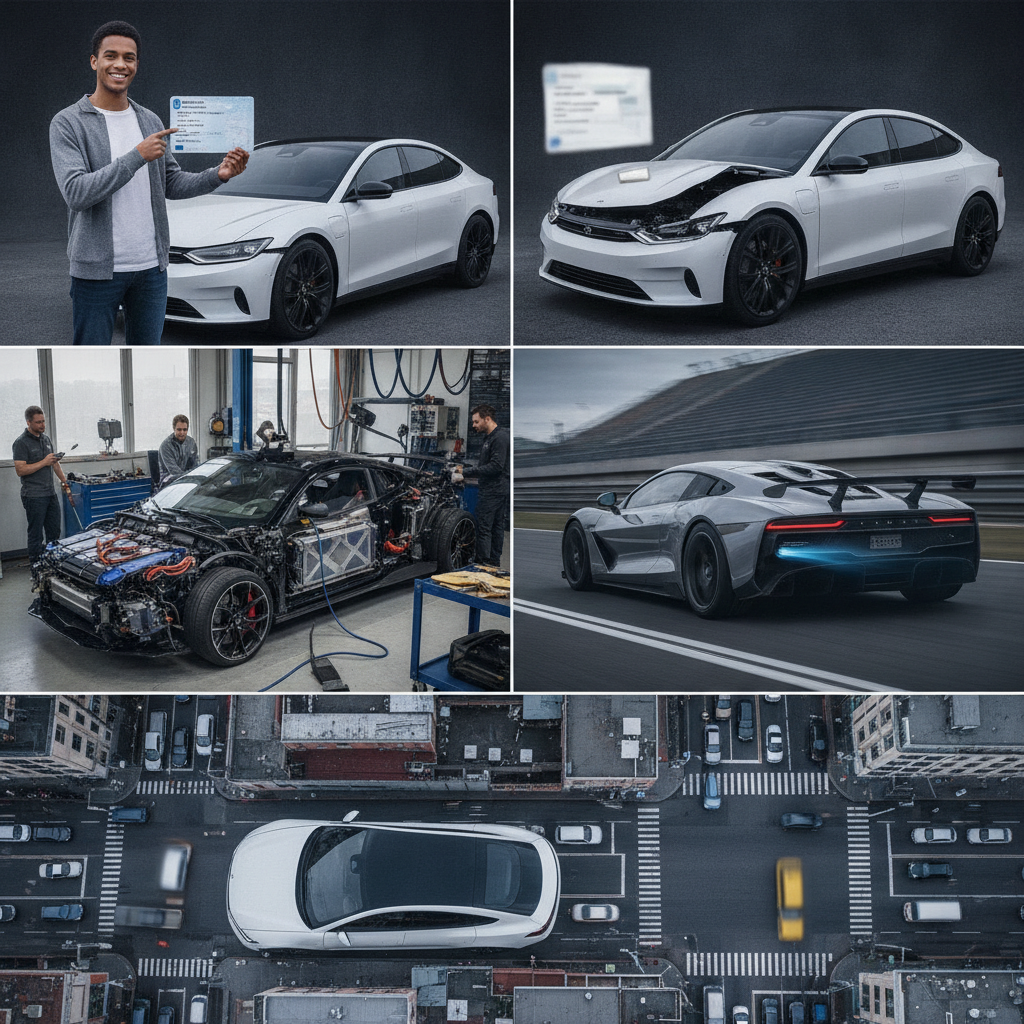
Le kilométrage annuel compte également. Plus la voiture roule, plus l’exposition au risque augmente. À l’inverse, un conducteur qui parcourt peu de kilomètres peut parfois accéle à une formule plus avantageuse.
Comment optimiser le prix de son assurance ?
La première méthode consiste à comparer plusieurs offres. À garanties équivalentes, les écarts de prix peuvent être importants, car chaque assureur applique sa propre grille de tarification. Demander plusieurs devis reste donc le moyen le plus direct de repérer une offre plus compétitive.
Ensuite, il faut ajuster la couverture à l’usage réel du véhicule. Une voiture électrique utilisée surtout pour des trajets domicile-travail ne nécessite pas toujours les mêmes options qu’un modèle secondaire ou un véhicule haut de gamme. Supprimer les garanties superflues peut réduire sensiblement la prime.
Les leviers les plus efficaces pour payer moins
Augmenter la franchise est un autre moyen classique de diminuer la cotisation annuelle. En contrepartie, la part restant à votre charge en cas de sinistre sera plus élevée. Cette option est pertinente si vous avez une bonne capacité d’épargne et peu de sinistres à déclarer.
Le regroupement de contrats peut aussi être rentable. Assurer sa voiture et son habitation chez le même assureur permet souvent d’obtenir un rabais. De même, un paiement annuel plutôt que mensuel, un bon dossier de conduite et un faible kilométrage peuvent ouvrir droit à des réductions.
Pour une voiture électrique, il est aussi utile de vérifier les équipements de sécurité. Un système antivol, un stationnement fermé ou une borne installée dans un espace privé peuvent rassurer l’assureur et limiter la facture dans certains cas.
Bien choisir ses garanties sans payer trop cher
La formule la moins chère n’est pas toujours la plus intéressante. Le bon équilibre consiste à conserver les protections essentielles, notamment pour les dommages, le vol, l’incendie et les équipements spécifiques à l’électrique, tout en évitant les options peu utiles.
Il faut aussi regarder attentivement les conditions liées à la batterie, au câble de recharge et aux dommages sur bornes ou accessoires. Ces éléments peuvent représenter un vrai coût en cas de sinistre, surtout sur un véhicule récent.
Le bon réflexe avant de signer
Avant de choisir, comparez les franchises, les exclusions, les plafonds d’indemnisation et les délais de remboursement. Le contrat le moins cher n’est pas forcément le plus avantageux si les garanties sont limitées ou les franchises trop élevées.
En pratique, la meilleure stratégie consiste à combiner trois actions : comparer les offres, adapter les garanties à votre usage et valoriser tout ce qui réduit le risque aux yeux de l’assureur. C’est la méthode la plus efficace pour faire baisser le prix de votre assurance voiture électrique sans perdre en protection.
Si vous voulez réduire votre facture dès maintenant, demandez plusieurs devis, passez en revue vos garanties et utilisez chaque levier de réduction disponible. Quelques ajustements bien choisis peuvent faire une différence visible sur votre prime annuelle.