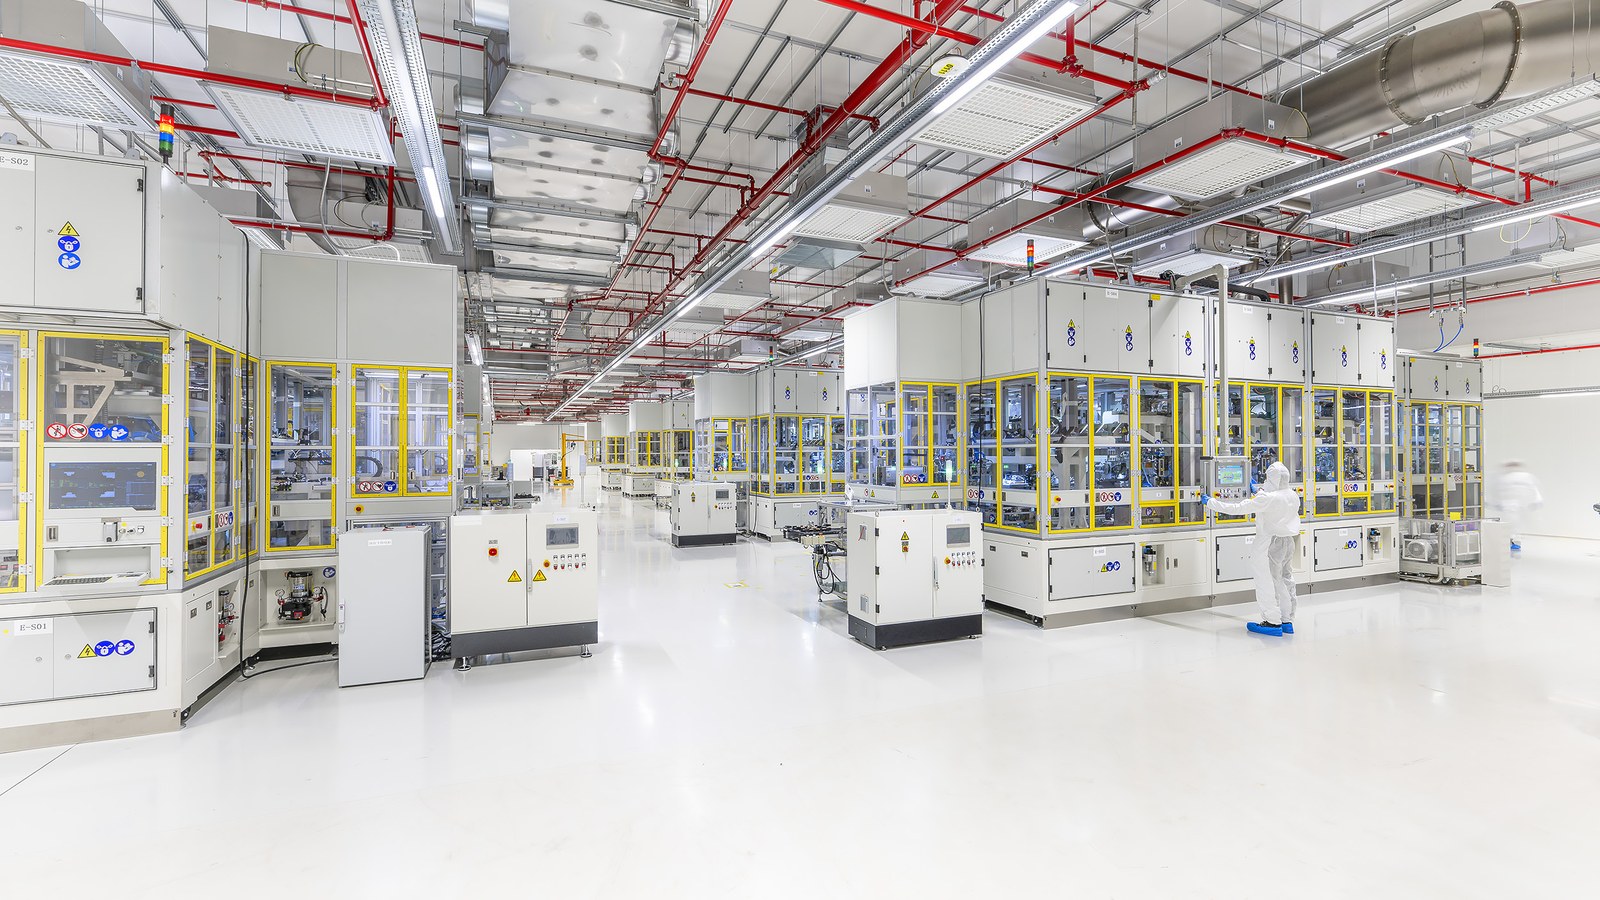
Le chiffre de 13 % publié jeudi 19 novembre par Transport & Environment (T&E) porte sur un débouché, pas sur des chaînes de production déjà à l’arrêt. L’ONG a comparé les capacités de fabrication de cellules annoncées pour 2030 avec le volume de demande que différentes règles de soutien européen pourraient réserver à des cellules produites localement. Selon sa simulation, les critères du compromis franco-allemand couvriraient 62 GWh. Le Journal de l’Automobile a relayé l’étude le même jour. Le compromis date, lui, du 16 octobre : la nouveauté de novembre est l’estimation de ses effets, pas un vote ni une nouvelle obligation pour les automobilistes.
Trois volumes derrière le chiffre de 13 %
L’étude distingue trois groupes dans le scénario franco-allemand. Les 62 GWh correspondent au volume dont le débouché local serait sécurisé par les critères modélisés. Quelque 206 GWh pourraient, selon T&E, trouver des acheteurs européens sans que ces critères leur réservent un débouché. Enfin, 220 GWh ne trouveraient pas de demande dans ce scénario. Les trois groupes totalisent 488 GWh, sur la base des chiffres arrondis publiés par l’ONG : 62 rapportés à 488 donnent environ 13 %.
Dans son autre scénario, fondé sur des critères européens plus stricts, T&E dit couvrir l’équivalent des cellules de 4,6 millions de voitures en 2030, contre environ 900 000 dans le scénario franco-allemand. Il s’agit d’une conversion des volumes de cellules en équivalents-voitures, pas d’une prévision d’immatriculations.
Cette distinction évite deux contresens. Les 206 GWh intermédiaires ne sont pas des capacités perdues : ils restent tributaires des achats des constructeurs et de la concurrence entre fournisseurs. Les 220 GWh sont, eux, sans débouché dans le modèle, pas nécessairement dans la réalité de 2030. Le dénominateur correspond à des projets annoncés, dont certains doivent encore démarrer ou monter en cadence. La simulation ne dit donc pas combien de gigawattheures seront effectivement sortis des usines en 2030. Elle ne désigne pas non plus quelles lignes seraient les premières à tourner moins vite.
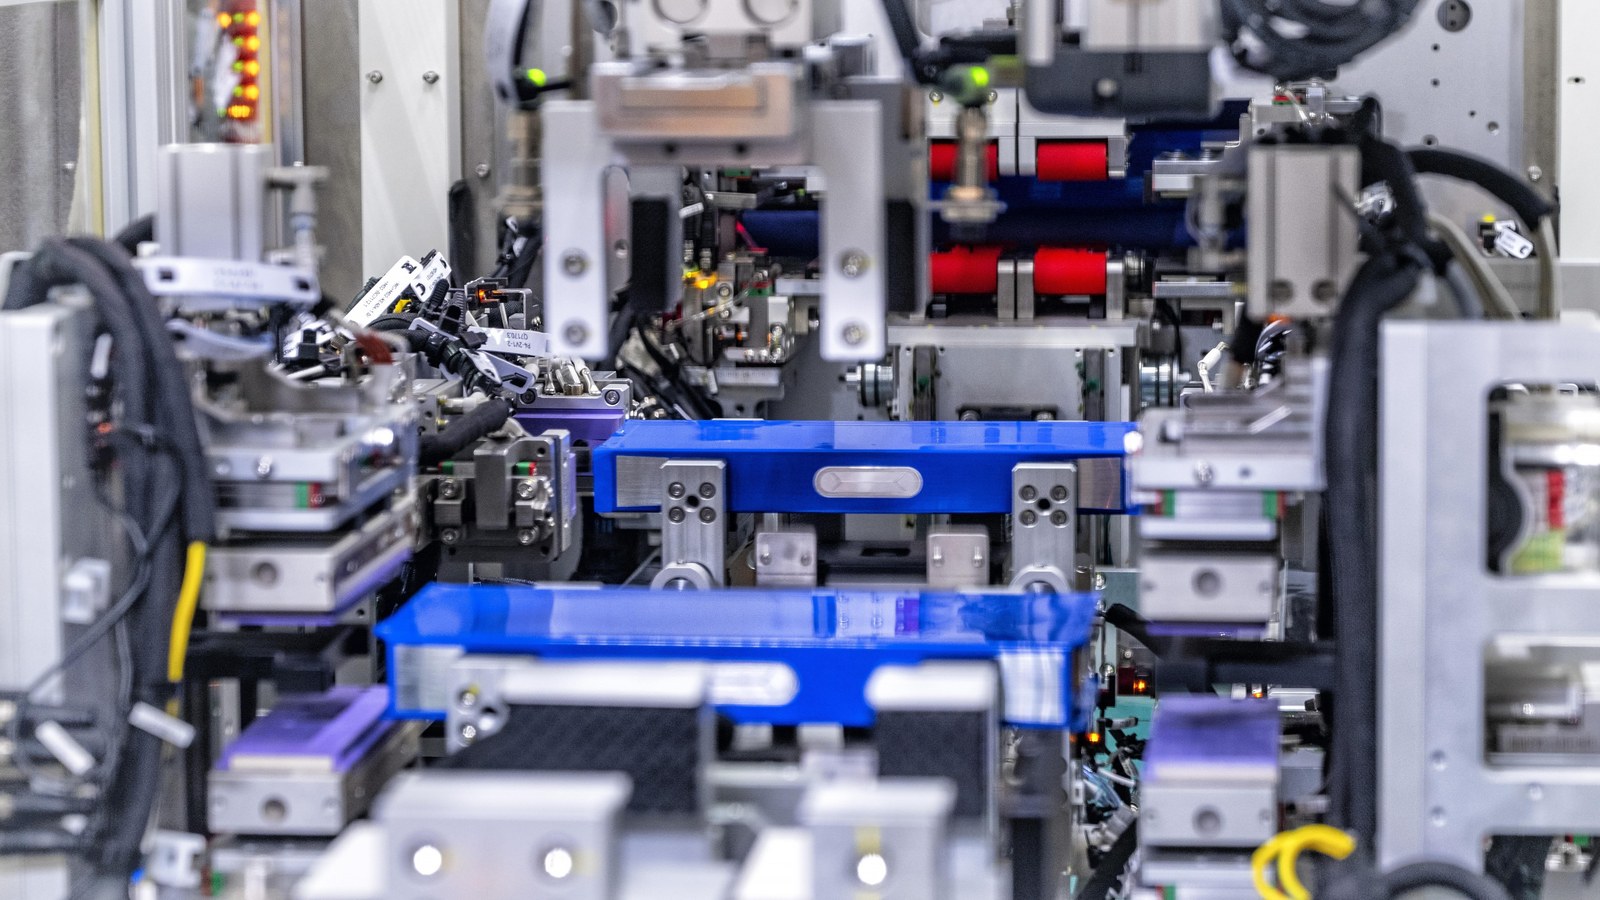
Le calendrier de Paris et Berlin décale le principal seuil
La déclaration commune publiée par l’Élysée le 16 octobre défend à la fois des incitations à produire en Europe et davantage de souplesse réglementaire. L’étude de T&E, qui analyse le dispositif plus en détail, retient une exigence de cellules produites en Europe pour 10 % des véhicules éligibles en 2028 et 2029, puis 20 % en 2030 et 2031, avant 70 % à partir de 2032. Il ne s’agit pas, dans cette présentation, de demander 20 % de matière européenne dans chaque batterie en 2030. Le pourcentage s’applique aux véhicules concernés par le mécanisme de soutien.
Pour un fabricant de cellules, le calendrier compte autant que le seuil d’arrivée. Une usine qui monte en cadence avant 2032 doit déjà signer des contrats pour occuper ses lignes. Or l’ONG estime que plus de la moitié des cellules des voitures électriques vendues dans l’Union proviennent déjà d’Europe. Ce repère concerne l’ensemble des ventes observées par T&E et n’a pas exactement le même périmètre que les seuls véhicules éligibles. Il explique toutefois le risque pointé par l’étude : un seuil bas peut couvrir une part d’achats que les constructeurs auraient réalisés de toute façon.
Le texte présenté par la Commission le 4 mars, l’Industrial Accelerator Act, est une proposition de règlement. L’étude teste aussi une définition géographique plus large, où des pays liés à l’Union par un accord de libre-échange pourraient entrer dans le calcul. Dans cette variante, T&E estime qu’environ 100 GWh de demande de cellules en 2030 pourraient être servis hors d’Europe par rapport à une définition stricte. Ce n’est ni une mesure des importations actuelles ni un chiffre à ajouter automatiquement aux 220 GWh du scénario franco-allemand : les deux estimations répondent à des hypothèses différentes.
De la cellule à la cathode, ce que l’origine ne dit pas
Fabriquer la cellule et fabriquer ses matériaux actifs sont deux étapes différentes. Une cellule assemblée dans l’Union peut utiliser des matériaux actifs de cathode préparés ailleurs. Si les critères ne portent que sur la cellule, une commande de batteries assemblées localement ne garantit donc pas un contrat à un fournisseur européen de cathodes. T&E examine ces débouchés séparément. Le volume que l’étude exprime pour les cathodes est un équivalent en capacité de cellules, pas l’énergie produite par une usine de matériaux. Le recyclage du lithium et des autres composants peut compléter cet approvisionnement, sans se substituer à l’étape de fabrication des matériaux actifs.
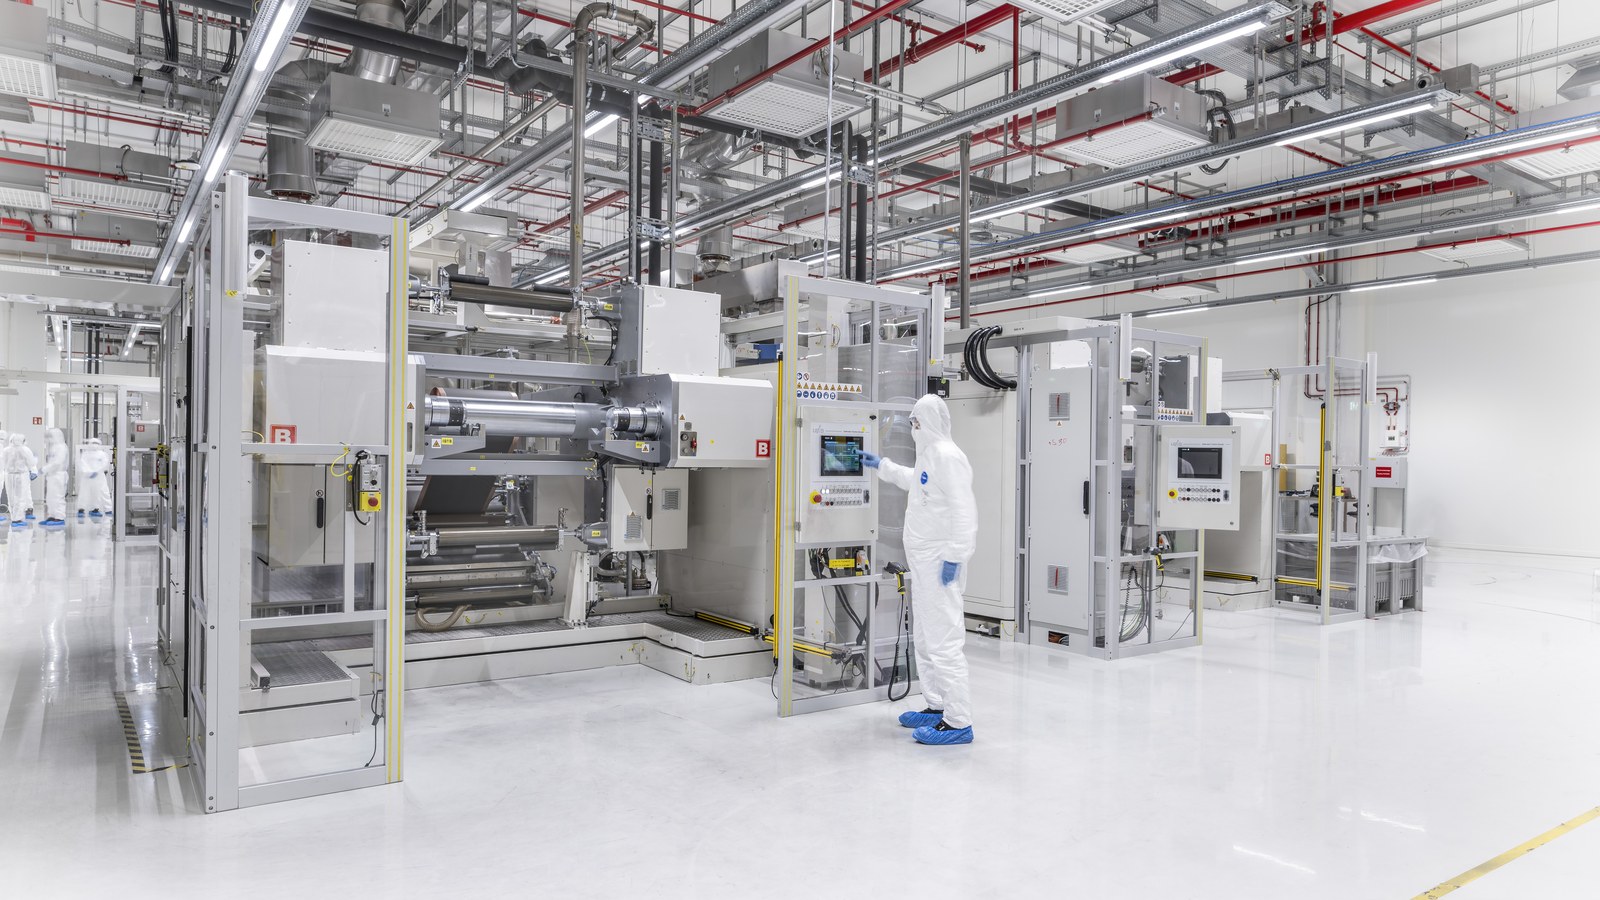
Les exemples de Salzgitter et de Dunkerque montrent pourquoi il faut distinguer démarrage et régime de croisière. PowerCo a annoncé le 17 décembre 2025 avoir produit ses premières cellules unifiées à Salzgitter. Verkor a inauguré son site de Bourbourg, près de Dunkerque, le 11 décembre 2025 et annoncé une capacité initiale de 16 GWh par an. Ce chiffre désigne une capacité industrielle, pas un volume annuel certifié de livraisons. L’étude cite les deux sites, mais ne démontre ni l’annulation d’une extension ni la perte d’un contrat précis.
Deux négociations, aucun effet immédiat sur le prix d’une voiture
Les critères de provenance déterminent quels fournisseurs peuvent profiter de la demande soutenue. La réglementation sur les émissions moyennes des voitures neuves agit pour sa part sur la taille de la demande, en pesant sur la composition des ventes des constructeurs. Dans un scénario distinct qui tient compte d’un assouplissement des normes CO₂, T&E estime la perte cumulée de demande de cellules produites dans l’Union à 247 GWh de 2027 à 2032. Le cadre européen des normes CO₂ est donc un deuxième levier : il ne faut pas comparer directement une perte cumulée sur six ans aux 62 GWh d’une seule année.
Pour qui achète une voiture électrique, l’étude n’annonce ni hausse de prix ni retrait de modèle. Ses conséquences potentielles sont industrielles : le moment où une usine décroche des commandes, l’origine des composants qu’elle achète et le nombre de projets susceptibles d’atteindre leur cadence annoncée. Les prochains éléments vérifiables seront le texte finalement adopté, la définition de l’origine retenue et les contrats annoncés par les constructeurs. Ce sont eux, plus que le seul chiffre de 13 %, qui permettront de mesurer ce que le règlement change sur le terrain.
Sources
- Transport & Environment, étude et scénarios du 19 novembre 2026 ; Le Journal de l’Automobile, recoupement du 19 novembre.
- Élysée, déclaration commune franco-allemande du 16 octobre ; Commission européenne, proposition Industrial Accelerator Act ; Parlement européen, dossier législatif sur les normes CO₂.
- PowerCo, mise en service de Salzgitter ; Verkor, ouverture de l’usine de Bourbourg et capacité initiale.
- Photos / provenance : Fiche photo presse et droit éditorial, ligne d’empilage PowerCo, Fiche photo presse et droit éditorial, fin de ligne PowerCo et Fiche photo presse et droit éditorial, troisième visuel PowerCo. Volkswagen AG : droit d’usage éditorial gratuit indiqué sur chacune des fiches. Fichiers originaux : B2025CW00639_large.jpg, B2025CW00640_large.jpeg et B2025CW00644_large.jpg.


