Le marché américain des véhicules électriques face à son premier recul
Le marché américain des véhicules électriques connaît sa première baisse depuis 2019, marquant un tournant majeur dans la trajectoire de l'électrification automobile aux États-Unis. Cette inversion de tendance intervient après des années de croissance soutenue, révélant des tensions structurelles entre les ambitions réglementaires antérieures et les réalités économiques actuelles.
Les données du quatrième trimestre 2025 montrent un essoufflement de la demande pour les véhicules tout-électrique, particulièrement après l'expiration du crédit d'impôt fédéral de 7 500 dollars en octobre. Ce repli marque une rupture avec les dynamiques observées en Europe et dans les économies émergentes, où la transition électrique s'accélère.
Les catalyseurs du recul américain
L'impact immédiat des changements politiques
L'administration Trump a drastiquement modifié le cadre réglementaire en décembre 2025, assouplissant les normes environnementales et supprimant les incitations fiscales fédérales. Cette rupture intervient à un moment critique où les constructeurs avaient ajusté leurs stratégies commerciales autour de ces aides gouvernementales.
Durant l'été 2025, une vague d'achats de véhicules électriques avait précédé l'expiration programmée du crédit d'impôt, avant que l'intérêt s'érode au quatrième trimestre. Les consommateurs américains ont anticipé cette perte d'incitation, concentrant les achats sur une courte période plutôt que de maintenir une demande régulière.
Les obstacles structurels du marché
Au-delà des facteurs politiques, des défis économiques fondamentaux freinent la progression des ventes. Le prix de vente moyen des véhicules électriques reste significativement plus élevé que celui des voitures à essence, représentant un obstacle majeur pour les ménages américains. Cette différence tarifaire s'ajoute à des considérations pratiques qui découragent l'adoption.
L'insuffisance du réseau de chargeurs constitue un goulot d'étranglement critique. Malgré les investissements antérieurs, l'infrastructure de recharge ne progresse pas au rythme nécessaire pour rassurer les consommateurs sur la faisabilité quotidienne de la mobilité électrique. Cette réalité contraste avec l'optimisme des constructeurs qui, en 2021, tablaient sur une électrification accélérée.
La stratégie pivot des constructeurs
Ford redessine son positionnement électrique
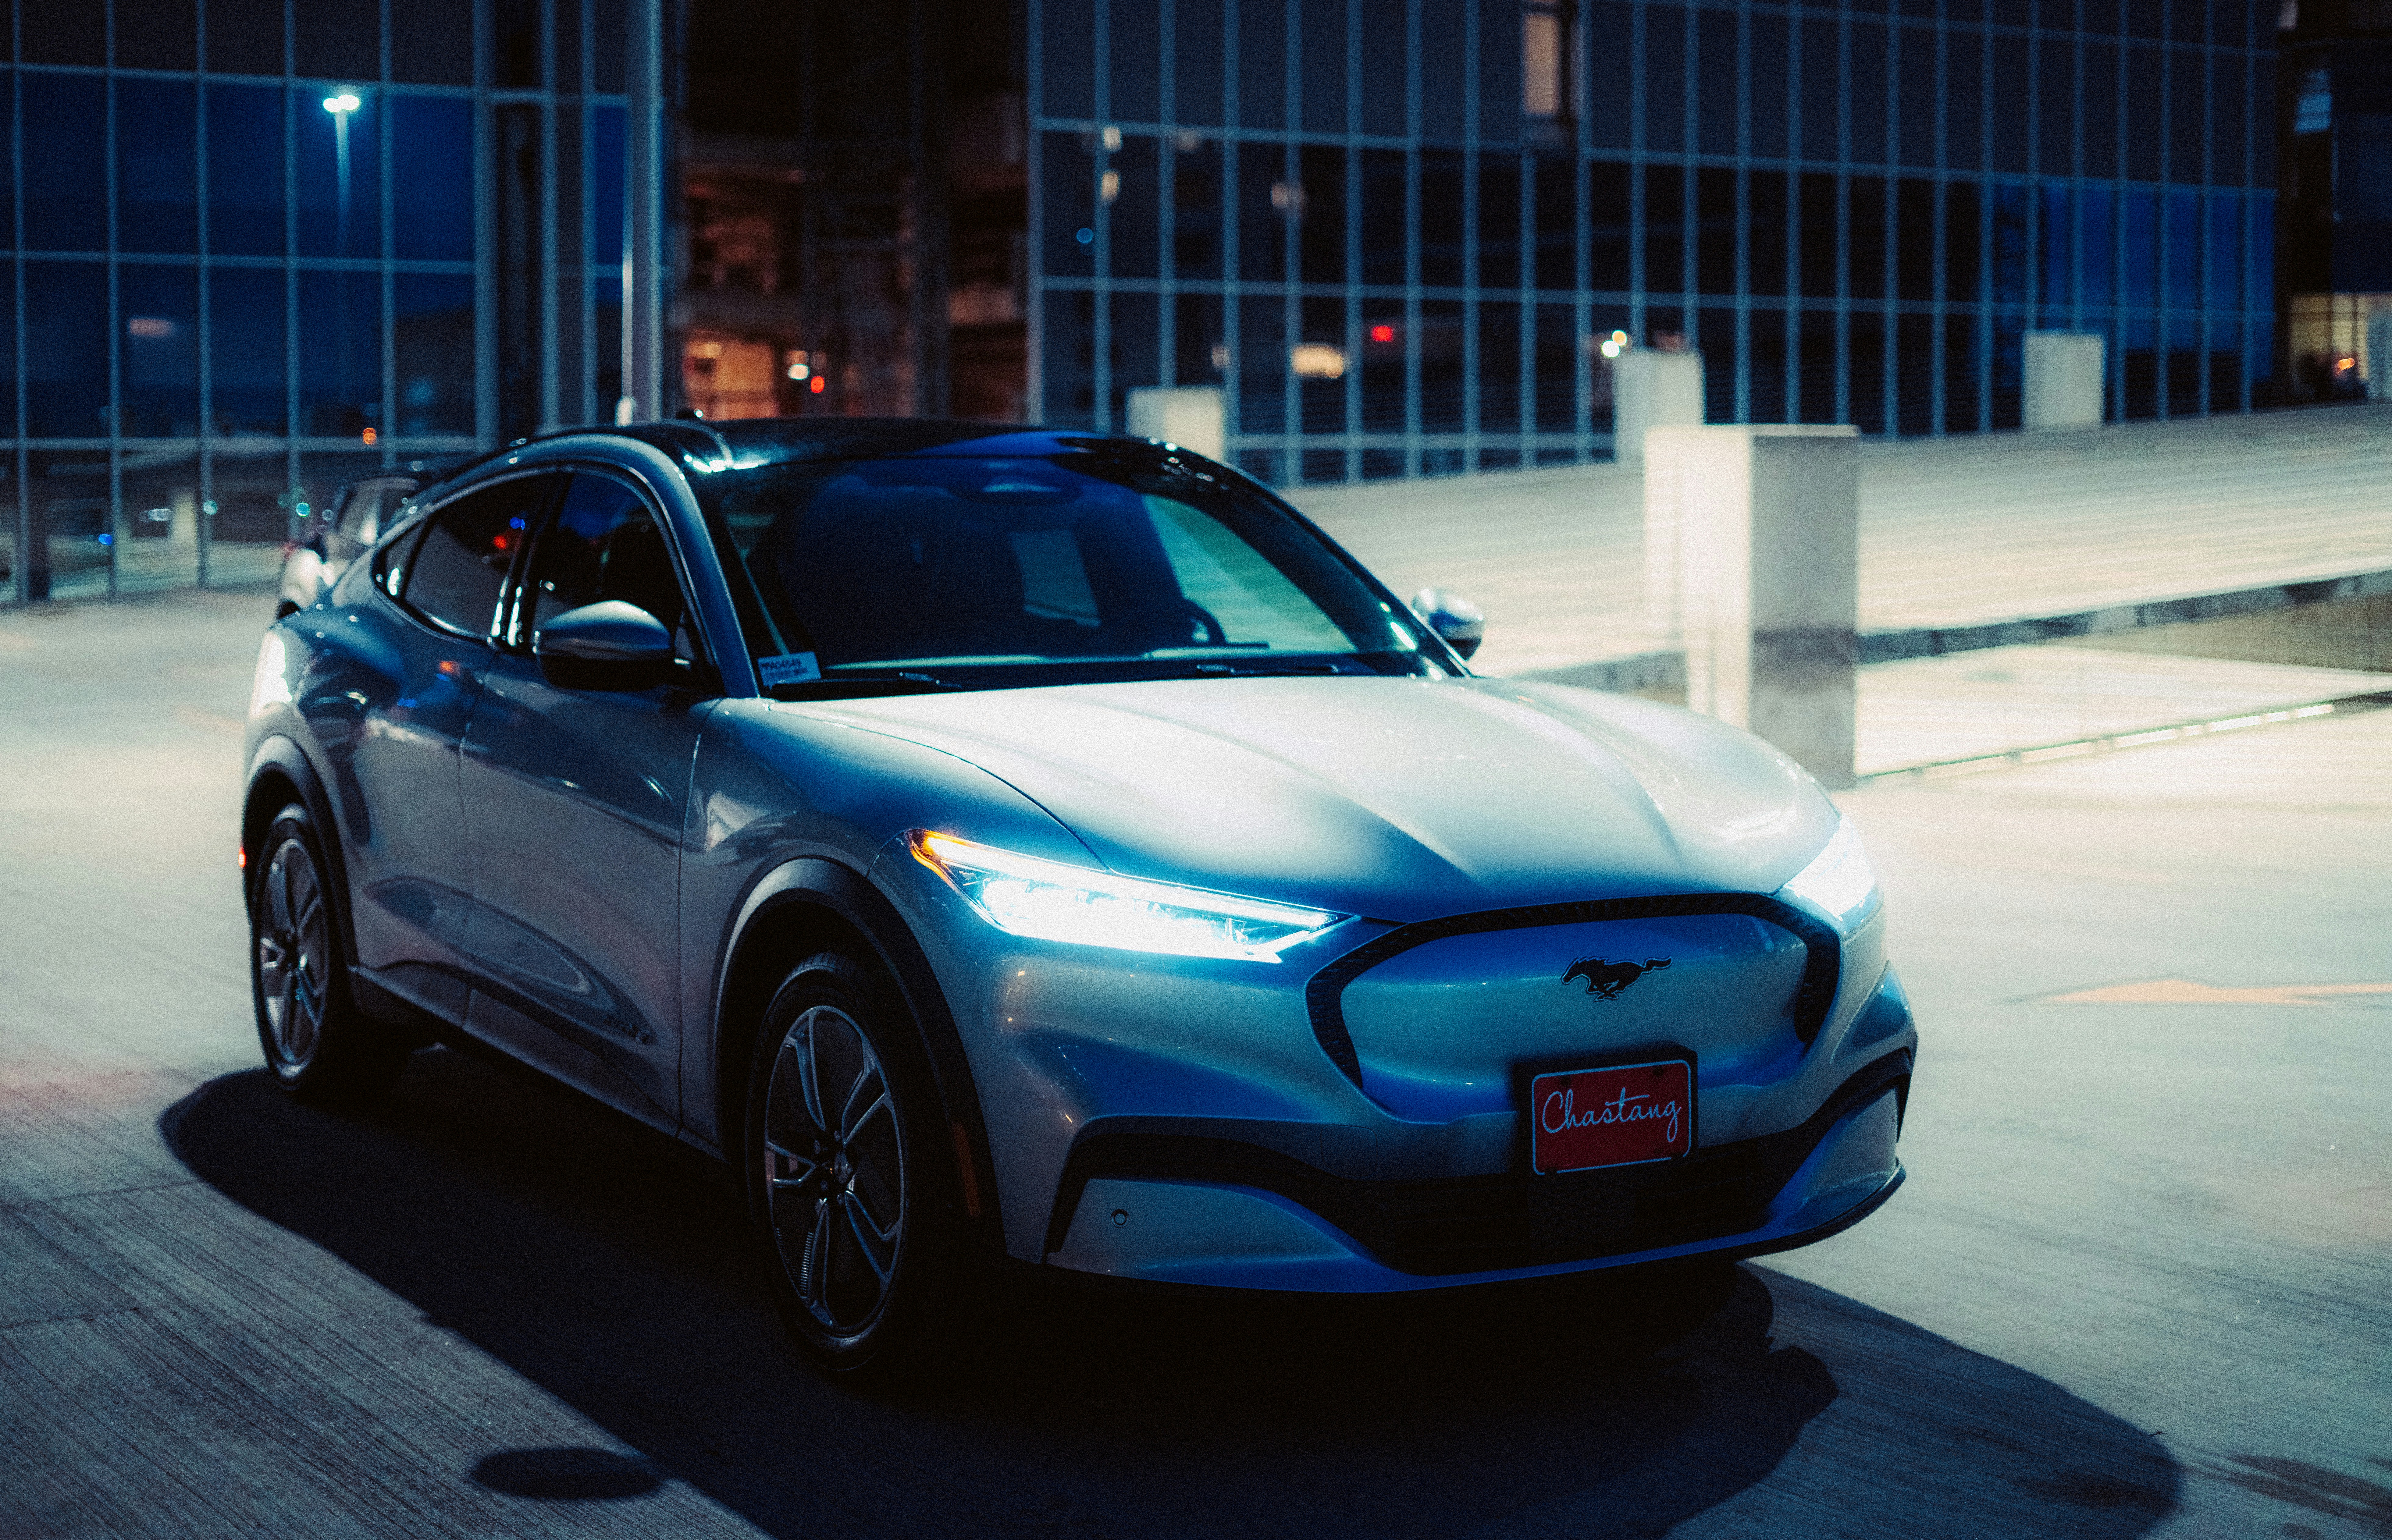
Ford a annoncé en décembre 2025 un revirement stratégique majeur de sa politique d'électrification. Le groupe renonce à ses objectifs ambitieux de 40 % de production tout-électrique en 2030, réduisant à 50 % en incluant les hybrides et les véhicules électriques rechargeables. Cette décision génère des provisions de 19,5 milliards de dollars, dont 12,5 milliards intégrés aux résultats du quatrième trimestre 2025.
La firme réoriente ses investissements massifs vers les motorisations hybrides et à essence, reconnaissant que la demande de gros véhicules électriques n'atteint pas les niveaux espérés. En contrepartie, le groupe concentre les fonds libérés sur les batteries de stockage pour les data centers, avec un lancement prévu en 2027. L'objectif de rentabilité de l'activité électrique (incluant les hybrides) est repoussé à 2029.
La montée en puissance des hybrides
Les consommateurs américains pivotent vers les solutions hybrides, perçues comme un compromis entre efficacité environnementale et praticité économique. Ces véhicules offrent une plus grande autonomie, des prix modérés et éliminent l'anxiété liée à l'infrastructure de recharge. Cette tendance s'observe également en Europe, où les hybrides rechargeables gagnent rapidement des parts de marché.
Le contraste global avec les marchés émergents
Une bifurcation géographique marquée
Tandis que le marché américain décélère, les économies émergentes et la Chine accélèrent leur transition électrique. Entre janvier et octobre 2025, les marchés émergents ont pris la tête de la croissance électrique mondiale, avec le Vietnam atteignant 40 % de parts de marché pour les véhicules électriques. L'Indonésie dépasse désormais les États-Unis pour la première fois, malgré un taux inférieur.
La Chine franchit le seuil des 50 % de part de marché électrique et représente près des deux tiers des ventes mondiales de véhicules électriques. Cette dominance est portée par des constructeurs comme BYD, qui privilégient les hybrides abordables et capturent les segments de prix moyen sur lesquels les constructeurs occidentaux peinent à rester compétitifs.
L'Europe maintient sa dynamique malgré les ralentissements régionaux
L'Union européenne affiche une dynamique plus robuste, avec 16,9 % de parts de marché pour les véhicules électriques sur les onze premiers mois de 2025, en hausse depuis 13,4 % un an auparavant. Les immatriculations de véhicules tout-électrique ont bondi de 27,6 % sur la même période, atteignant 1,66 million d'unités.
BMW domine les ventes électriques européennes en novembre 2025 avec 23 396 unités immatriculées, devançant Tesla qui affiche un recul de 11 % avec 22 355 unités. Renault effectue une percée spectaculaire avec une progression de 89 %, bénéficiant d'une gamme de produits plus diversifiée et compétitive sur les segments d'accès.
Les implications pour l'industrie mondiale
Une transition moins linéaire qu'anticipée
Le recul américain des ventes de véhicules électriques remet en question les trajectoires de transition supposées linéaires. Les hypothèses de croissance formulées après la pandémie par les grands constructeurs occidentaux tardent à se concrétiser. Ce décalage entre les objectifs et la réalité crée une instabilité stratégique qui affecte l'allocation des capital dans l'industrie.
Les constructeurs historiques occidentaux font face à un arbitrage complexe : maintenir des investissements massifs dans la technologie électrique batterie pour rester compétitifs globalement, ou pivoter vers les hybrides et accepter une perte de leadership technologique. Ford et d'autres groupes choisissent une approche mixte, mais au prix de pertes comptables considérables et de perturbations organisationnelles.
Le rôle décisif de l'infrastructure et des prix
L'analyse des défaillances du marché américain révèle que la technologie seule ne suffit pas. L'infrastructure de recharge et l'accessibilité tarifaire des véhicules électriques constituent les véritables barrières à l'adoption de masse. Les marchés émergents progressent rapidement en acceptant des véhicules électriques plus compacts et mieux adaptés aux besoins locaux, tandis que les constructeurs occidentaux proposeront longtemps des modèles surdimensionnés et onéreux.
La valeur du marché américain des véhicules électriques devrait atteindre environ 122 milliards de dollars en 2025, mais cette dynamique tarifaire cache une compression réelle des volumes. Le prix unitaire moyen des véhicules électriques doit baisser substantially pour débloquer une adoption véritable au-delà des adoptants précoces fortunés.
Perspectives d'évolution et enjeux futurs
Le marché américain des véhicules électriques entre dans une phase de transition incertaine, marquée par une politique commerciale restrictive et une demande consommateurs fragmentée. General Motors consolide sa domination avec 17,3 % de part de marché totale en 2025, mais cette position n'isole pas le groupe des turbulences du secteur électrique.
Les constructeurs doivent désormais arbitrer entre l'approfondissement de l'électrification batterie pure et l'acceptation de scénarios hybrides prolongés. En parallèle, la montée en puissance des constructeurs asiatiques sur les segments abordables redessine le paysage concurrentiel mondial. La bifurcation actuelle entre le marché américain déclinant et les économies émergentes en croissance exponentielle suggère que le véritable basculement de la mobilité électrique mondiale s'opère hors des traditionnels centres de pouvoir industriel occidental.