Transition VE : une course mondiale à trois vitesses
En ce milieu de l'année 2026, la transition vers la voiture électrique n'est plus une simple tendance, mais un champ de bataille économique et géopolitique majeur. La suprématie sur le marché du véhicule électrique, estimé à plusieurs milliers de milliards d'euros d'ici 2035, se joue désormais entre trois blocs principaux : l'Europe, pionnière réglementaire ; la Chine, devenue une superpuissance industrielle ; et les États-Unis, qui orchestrent un retour en force spectaculaire. Chaque région avance avec ses propres armes, ses stratégies et ses défis.
Loin d'être uniforme, cette électrification globale s'opère à des rythmes très différents. Les stratégies divergent, influencées par les politiques gouvernementales, les capacités industrielles et les attentes des consommateurs. Cette compétition intense redessine les contours de l'industrie automobile mondiale et définira les leaders de la mobilité pour les décennies à venir.
L'Europe, leader réglementaire face au mur industriel
Le Vieux Continent a longtemps donné le la en matière de normes environnementales. Avec le paquet « Fit for 55 » et l'interdiction programmée des ventes de véhicules thermiques neufs en 2035, l'Union Européenne a fixé un cap clair et ambitieux. Cette politique volontariste a contraint les constructeurs historiques, de Volkswagen à Stellantis en passant par Renault, à investir massivement dans l'électrification de leurs gammes.
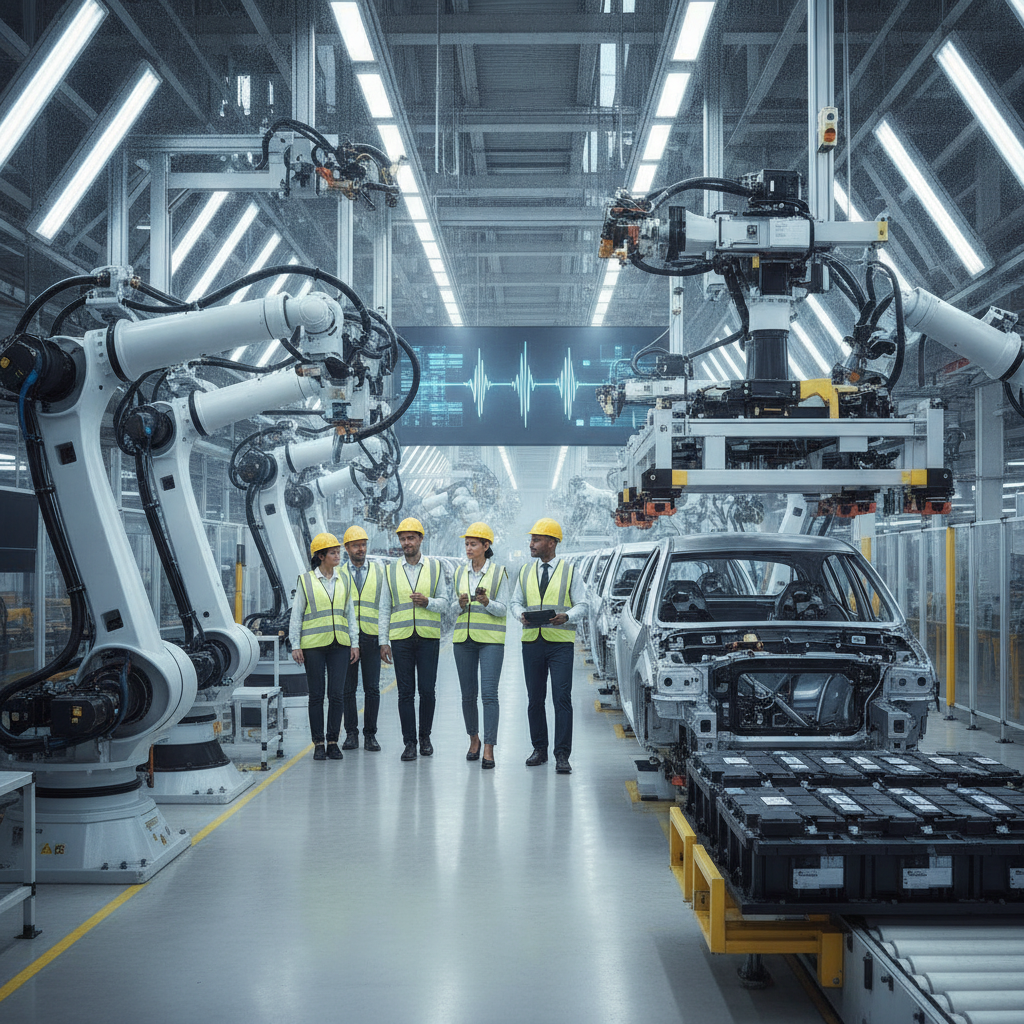
Cependant, ce leadership normatif se heurte aujourd'hui à une réalité industrielle plus complexe. La dépendance critique de l'Europe envers l'Asie, et plus particulièrement la Chine, pour les batteries et les matières premières, est devenue une vulnérabilité stratégique majeure. Les projets de « Gigafactories » sur le sol européen, bien que nombreux, peinent encore à atteindre la cadence nécessaire pour combler ce retard, comme le soulignait un rapport de Transport & Environment début juin 2026.
De plus, l'offensive commerciale des nouveaux constructeurs chinois met les fabricants européens sous une pression inédite. Avec des modèles de voitures électriques compétitifs et technologiquement avancés, des marques comme BYD, Nio ou MG captent des parts de marché significatives, forçant les acteurs traditionnels à accélérer leur propre innovation et à revoir leur positionnement tarifaire.
La Chine : de l'atelier du monde au maître du jeu électrique
La stratégie chinoise, planifiée depuis plus d'une décennie, porte ses fruits de manière éclatante en 2026. La Chine n'est plus seulement le plus grand marché mondial pour la voiture électrique ; elle en est aussi le plus grand producteur et, de plus en plus, le leader technologique. Grâce à des subventions massives, une politique industrielle dirigiste et un écosystème complet, le pays a vu naître des géants capables de rivaliser avec les meilleurs.
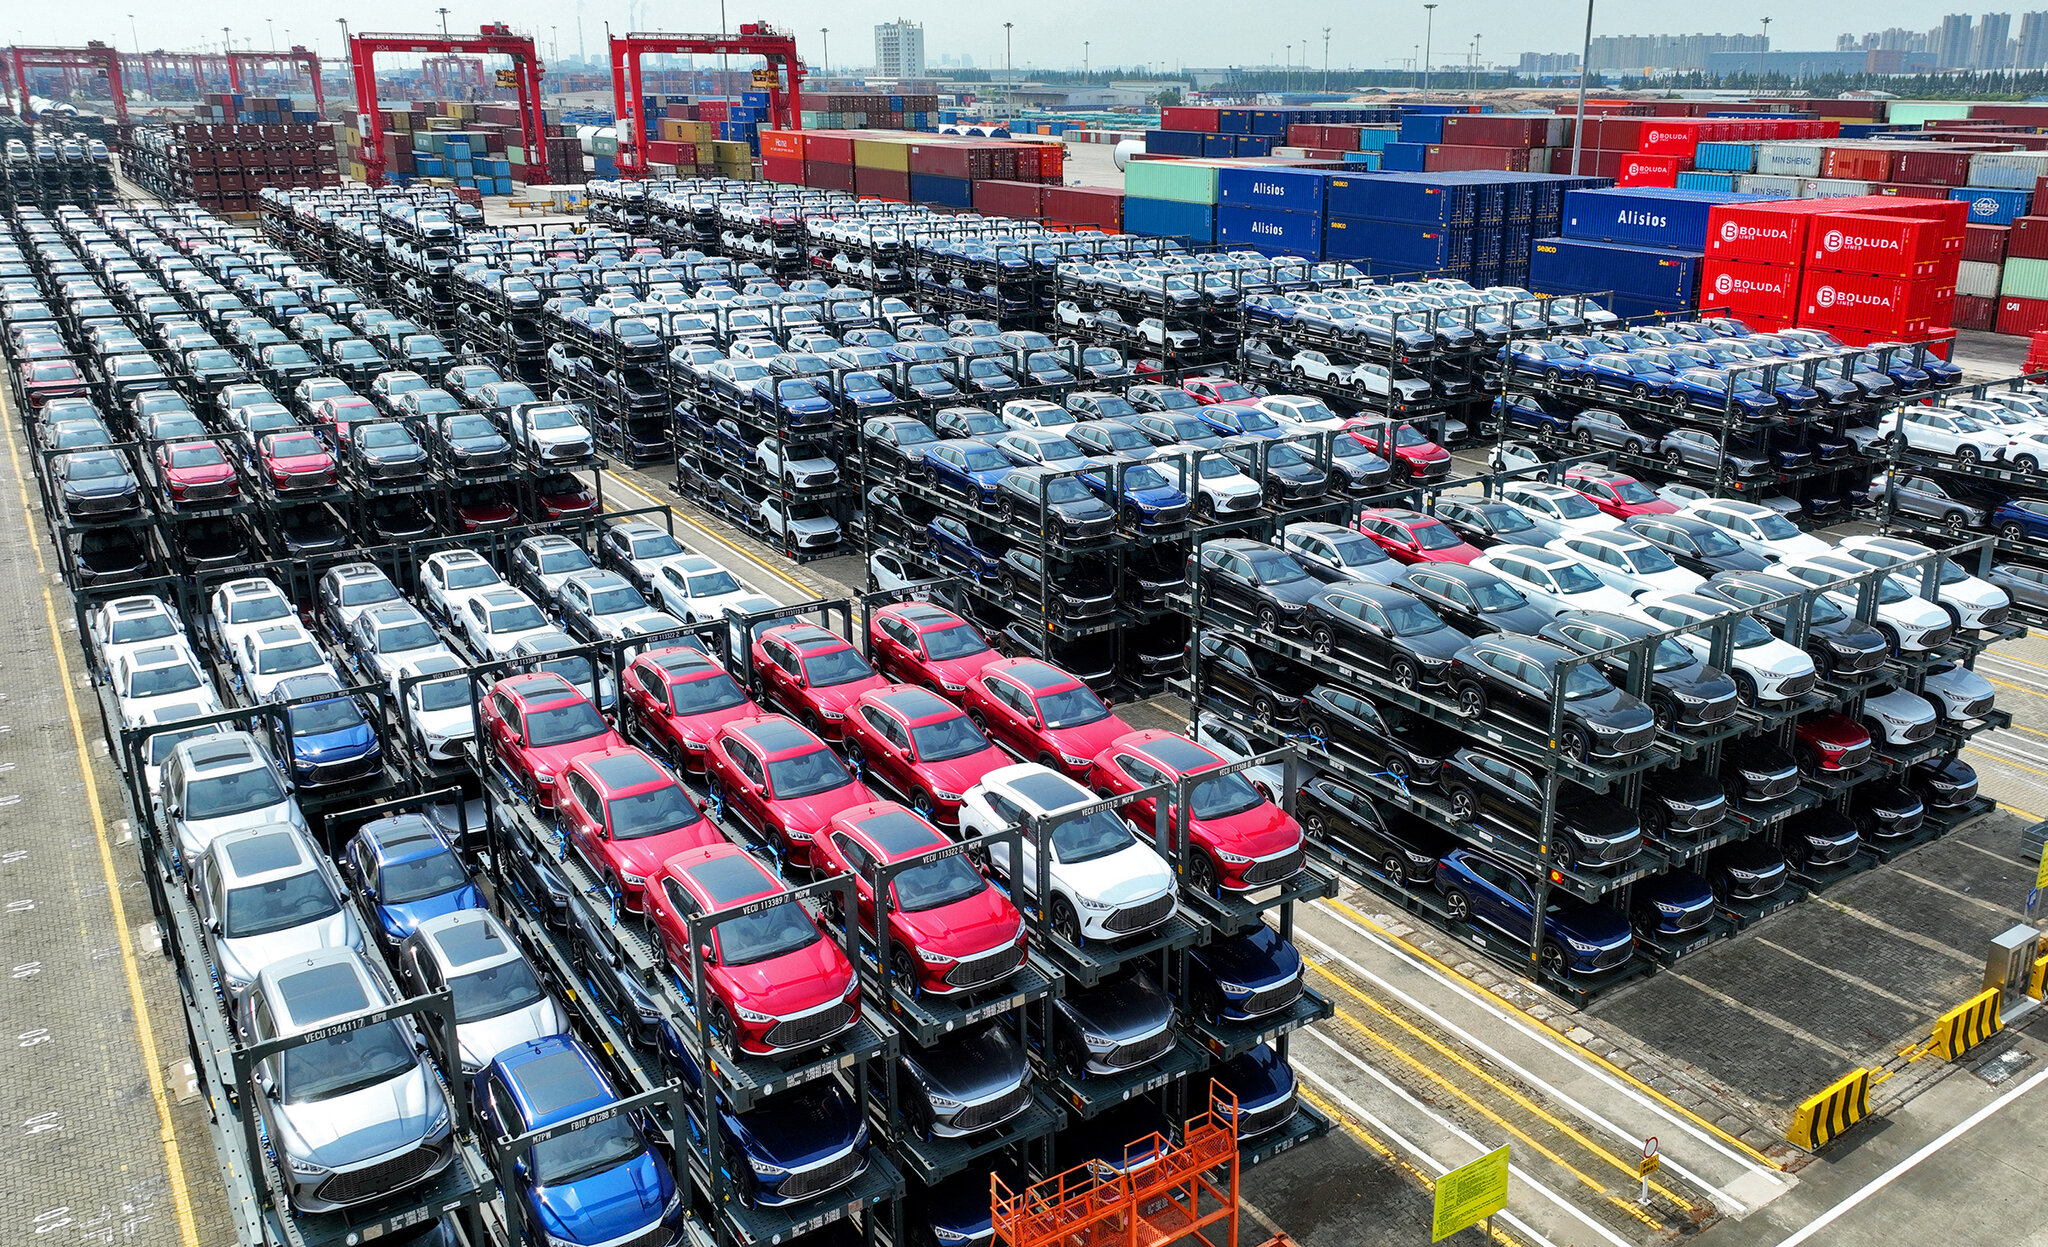
Le principal atout de la Chine réside dans sa maîtrise quasi totale de la chaîne de valeur de la batterie VE. Des entreprises comme CATL et BYD ne se contentent pas d'assembler des cellules ; elles contrôlent une part importante de l'extraction et du raffinage des minéraux essentiels comme le lithium, le cobalt et le graphite. Cette position dominante leur confère un avantage concurrentiel écrasant.
Après avoir conquis son marché intérieur, l'industrie automobile chinoise se tourne résolument vers l'exportation. L'Europe est sa cible prioritaire, mais l'Amérique latine et l'Asie du Sud-Est sont également visées. Cette expansion agressive crée des tensions commerciales, et Bruxelles envisage de nouvelles mesures douanières pour protéger son industrie, un dossier brûlant sur la table de la Commission Européenne cet été.
Les États-Unis : un réveil tardif mais spectaculaire
Longtemps en retrait, à l'exception de l'électron libre Tesla, le marché américain a opéré un virage à 180 degrés. Le catalyseur principal est l'Inflation Reduction Act (IRA), une loi fédérale qui, depuis son déploiement, a injecté des centaines de milliards de dollars dans la filière de la mobilité électrique locale. Les crédits d'impôt massifs conditionnés à un approvisionnement et un assemblage nord-américain ont déclenché une vague d'investissements sans précédent.
Les géants de Detroit, General Motors et Ford en tête, ont radicalement accéléré leurs plans. Leurs nouvelles plateformes dédiées aux véhicules électriques, comme l'Ultium de GM, commencent enfin à supporter une gamme complète de modèles, des pick-ups aux SUV. L'objectif est clair : reprendre le leadership à Tesla sur le marché national et contrer l'avancée chinoise. Face à cette nouvelle donne, les géants historiques ont dû revoir entièrement leur copie, un processus complexe que vous pouvez découvrir en détail.
Le standard de recharge NACS (North American Charging Standard), promu par Tesla et désormais adopté par la quasi-totalité des constructeurs sur le territoire, a également permis d'unifier et d'accélérer le déploiement des infrastructures, un avantage notable par rapport à l'Europe où plusieurs standards coexistent encore péniblement.
Les enjeux transversaux qui décideront du vainqueur
Au-delà des stratégies nationales, la bataille pour la suprématie sur le marché du véhicule électrique se jouera sur plusieurs terrains technologiques et industriels clés.
La guerre des batteries : le nerf de la guerre
La performance, l'autonomie et le coût d'une voiture électrique dépendent directement de sa batterie. La course à l'innovation est donc primordiale. Alors que les technologies lithium-ion actuelles arrivent à maturité, tous les regards sont tournés vers la prochaine génération : les batteries à électrolyte solide (Solid-State Batteries). Attendues à l'horizon 2028-2030, elles promettent une densité énergétique supérieure, des temps de recharge plus rapides et une sécurité accrue. Le premier acteur qui industrialisera cette technologie à grande échelle prendra une avance décisive.
L'infrastructure de recharge : le facteur limitant
Posséder une voiture électrique performante ne sert à rien sans un réseau de bornes de recharge dense, rapide et fiable. C'est le principal frein à l'adoption pour de nombreux consommateurs. La disparité entre les zones urbaines bien équipées et les zones rurales ou les axes secondaires moins denses reste un problème majeur dans les trois blocs. L'harmonisation des standards, la puissance des bornes (charge ultra-rapide supérieure à 350 kW) et la simplicité du paiement sont des défis cruciaux pour le futur de la mobilité.
Le logiciel, nouveau cœur de l'automobile
La voiture de 2026 est un ordinateur sur roues. Le système d'exploitation embarqué, l'interface utilisateur, la connectivité et les services associés sont devenus des arguments de vente aussi importants que les performances mécaniques. Des entreprises comme Google avec Android Automotive et Apple avec sa nouvelle génération de CarPlay s'imposent comme des acteurs incontournables. Les constructeurs qui réussiront à proposer l'expérience logicielle la plus fluide, intuitive et évolutive, notamment via des mises à jour à distance (OTA), fidéliseront leur clientèle et créeront de nouvelles sources de revenus.
La compétition mondiale pour le véhicule électrique ne fait que commencer. Si la Chine dispose aujourd'hui d'une avance indéniable, la capacité de l'Europe à transformer son cadre réglementaire en force industrielle et la puissance de frappe du réveil américain promettent de rebattre continuellement les cartes. L'issue de cette confrontation ne déterminera pas seulement le futur de l'automobile, mais aussi les équilibres économiques mondiaux de demain.