Voiture électrique : la révolution en marche malgré des obstacles persistants
La transition vers la mobilité électrique s'accélère, mais de manière très inégale selon les régions du monde. Alors que certains marchés affichent une croissance spectaculaire, d'autres stagnent ou reculent. Le chemin vers la fin du thermique s'avère bien plus complexe que prévu, révélant des disparités majeures et des défis structurels.
France : une accélération remarquable mais fragile
En France, la dynamique électrique s'est intensifiée depuis le début de l'année 2026. Les immatriculations de véhicules électriques ont bondi de 42% en avril par rapport à mars 2025, atteignant 26% du marché des voitures neuves. Sur les quatre premiers mois de l'année, plus de 148 000 véhicules électriques ont été vendus, soit une hausse de 48% comparé à la même période en 2025.
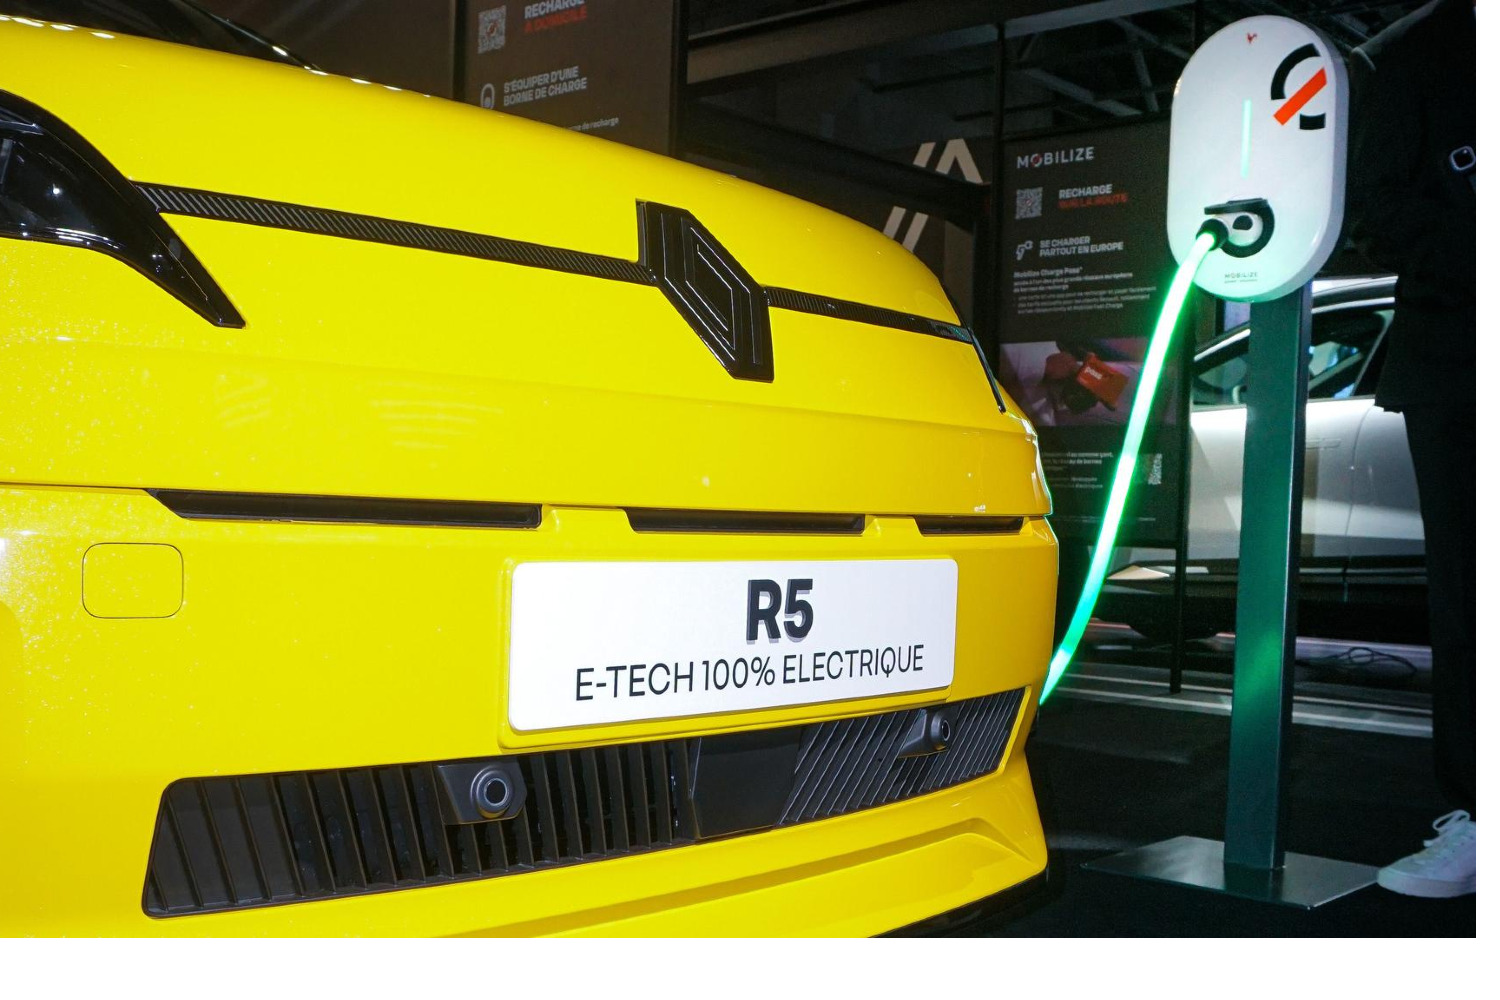
Cette croissance s'explique par plusieurs facteurs convergents. L'envolée des prix du pétrole, consécutive à la fermeture du détroit d'Ormuz, a sensibilisé les automobilistes aux avantages économiques du véhicule électrique. L'arrivée de modèles plus accessibles, comme la Renault 5, a également démocratisé l'offre électrique. L'offre s'est d'ailleurs étoffée considérablement : 181 modèles électriques sont disponibles dans les concessions en mars 2026, contre 114 un an plus tôt.
Cependant, cette croissance reste largement soutenue par les politiques publiques. Le gouvernement a renforcé la fiscalité incitative pour les flottes d'entreprises et lancé une troisième vague de leasing social dès juin 2026, portant sur 100 000 véhicules. Sans ces mesures, l'engouement serait probablement moins spectaculaire.
Europe : des progrès inégaux et un retard persistant
À l'échelle européenne, la croissance des véhicules électriques est plus mesurée. Après un ralentissement en 2024, l'année 2025 a marqué un rebond de 34%. Les projections anticipent une croissance annuelle de 15% pour les véhicules électriques à batterie jusqu'en 2030, avec une pénétration estimée à 42% du marché européen à cette date.
Néanmoins, les disparités régionales sont criantes. La Norvège domine avec 95,7% de ventes neuves électriques en 2025, tandis que l'Europe du Sud traîne considérablement. Le parquet automobile reste globalement fragmenté, avec un marché global toujours inférieur de 27% à son niveau d'avant-crise sanitaire.
Chine : le véritable leader de la transition
Le véritable champion de l'électrification automobile n'est autre que la Chine. Avec 60% de parts de marché pour les véhicules électriques en 2025, le géant asiatique a non seulement réussi sa transition industrielle, mais l'exporte désormais massivement. Des constructeurs comme BYD, SAIC et Xpeng redéfinissent la carte mondiale de l'industrie automobile. Les projections prévoient que la Chine atteindra entre 73% et 88% de parts de marché électrique d'ici 2035.
BYD reste le leader incontesté en volume en 2026, malgré une rentabilité en baisse. Le bénéfice net du groupe a chuté de 55% au premier trimestre 2026, révélant les tensions concurrentielles et la compression des marges dans ce secteur en pleine expansion.
États-Unis : un marché en difficulté
À l'inverse, les États-Unis connaissent une situation préoccupante. Les ventes de véhicules électriques ont reculé de 4% en 2025 et enregistrent un véritable effondrement depuis début 2026. Cette trajectoire négative a contraint BloombergNEF à retirer 14 millions de véhicules électriques de ses projections mondiales d'ici 2030. Le marché américain accusera un retard sur la moyenne mondiale d'adoption jusqu'en 2040.
La réalité globale : encore bien loin du basculement
Malgré ces succès régionaux spectaculaires, la réalité mondiale demeure humble. Les véhicules électriques ne représentent que 5,3% du parc automobile mondial. La transition est bien réelle, mais elle reste très selective géographiquement et fortement dépendante des incitations publiques.
La fin du thermique n'est ni pour aujourd'hui ni pour demain. Elle sera plutôt un processus long, différencié selon les régions, et intimement lié aux politiques gouvernementales, à l'accessibilité des prix et à la capacité à maintenir des chaînes d'approvisionnement en matières premières stratégiques.