Voitures électriques chinoises : Pékin étouffe-t-il ses propres champions ? Enquête sur les coulisses du marché intérieur
La Chine domine le marché mondial des voitures électriques avec une croissance fulgurante, mais au cœur de l'empire, des signes de tension émergent. Tandis que BYD, GAC et d'autres géants préparent une offensive internationale en 2026, le marché domestique montre des fissures : surproduction, prix en chute libre et interventions gouvernementales qui pourraient freiner les acteurs locaux. Décryptage d'un paradoxe industriel qui pourrait redessiner la carte de l'électromobilité.
Une domination chinoise incontestée à l'échelle mondiale
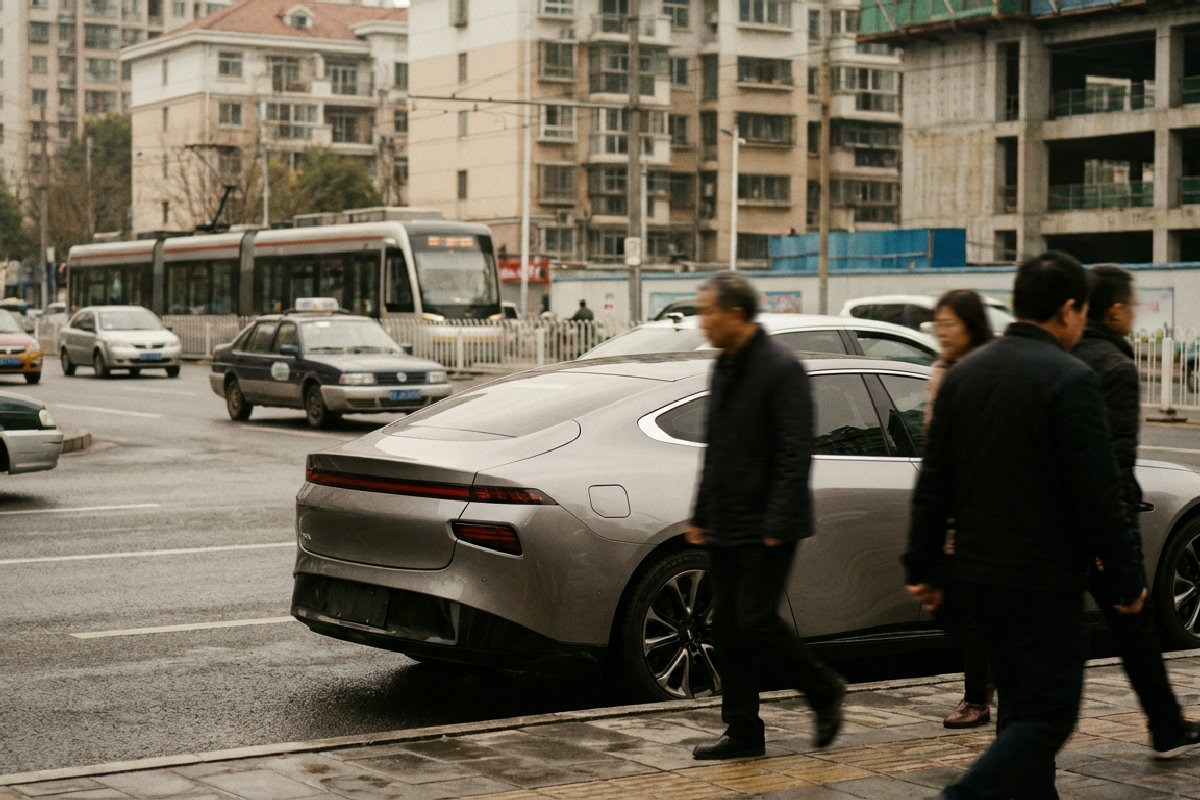
En 2025, les constructeurs chinois ont frôlé les 27 millions de véhicules vendus dans le monde, en hausse de 17 % par rapport à l'année précédente. BYD, MG et Xiaomi Auto trustent les ventes en Europe, combinant innovation technologique et prix agressifs qui obligent les géants européens et américains à repenser leurs stratégies. Des modèles comme les SUV chinois envahissent les concessions, promettant pour 2026 une offensive sans précédent capable de bouleverser les équilibres mondiaux.
Sur le segment premium, des berlines électriques comme la GAC Hyptec A800, positionnée autour de 36 500 euros, visent directement la concurrence interne avec la Stelato S9 de Huawei-BAIC ou la Denza Z9. Lancée au premier trimestre 2026, cette voiture marque une première : elle est la première à obtenir une licence pour la conduite autonome niveau 3 à 120 km/h sur autoroute en Chine, grâce à une collaboration fructueuse avec Huawei.
Le boom des ventes et l'innovation technologique
Le plan gouvernemental dévoilé le 13 septembre 2025 par huit ministères chinois accélère cette dynamique. Baptisé « Plan de travail pour stabiliser la croissance de l’industrie automobile (2025-2026) », il promeut les véhicules connectés intelligents et approuve la production de modèles niveau 3. L'objectif ? Préparer la commercialisation du niveau 3 sur autoroute dès 2026 et viser le niveau 4 en milieu urbain pour 2027. Des leaders comme Li Wenguang, président d'Inceptio Technology, confirment cette trajectoire ambitieuse.
Cette avancée reflète une stratégie bien rodée : Huawei fournit l'écosystème technologique – conduite autonome, cockpit HarmonySpace 5 et capteurs – tandis que GAC gère châssis, production et architecture mécanique. Une formule gagnante, déjà testée avec Stelato (BAIC), Luxeed (Chery) et AITO (Seres), qui permet à Pékin de multiplier les partenariats sans que Huawei ne produise directement.
Les pressions internes : surproduction et guerre des prix
Derrière cette vitrine triomphante, le marché chinois des véhicules électriques craquelle. La surproduction massive génère une concurrence féroce, avec des prix qui s'effondrent pour écouler les stocks. En 2025, les offres attractives sur des modèles abordables ont démocratisé l'électrique, mais au prix d'une pression intense sur les marges des constructeurs locaux.
BYD exemplifie cette tendance : des flottes entières attendent sur les ports comme celui de Taicang à Suzhou, prêtes à conquérir l'export. Pourtant, à domicile, les ventes stagnent face à une saturation. Les estimations tablent sur une croissance soutenue, mais les analystes s'inquiètent d'une bulle spéculative où la course à la production outrepasse la demande réelle.
Interventions de Pékin : régulation ou strangulation ?
Face à ce chaos, le gouvernement chinois resserre la vis. Le plan 2025-2026 vise explicitement à « stabiliser la croissance », un euphémisme pour freiner l'anarchie. Des mesures anti-dumping internes pourraient limiter les exportations low-cost et imposer des quotas de production, protégeant ainsi les leaders comme BYD tout en évitant une implosion du secteur.
Cette régulation s'inscrit dans une volonté de leadership durable. Pékin accélère les normes sur l'autonomie et la connectivité pour maintenir un avantage compétitif face à Tesla et Waymo. Mais pour les petits constructeurs, ces contraintes pourraient signifier la fin : consolidation du marché en faveur des géants subventionnés, au risque d'étouffer l'innovation décentralisée qui a propulsé la Chine en tête.
L'export comme bouée de sauvetage, sous le feu des barrières
Pour absorber la surproduction, la Chine mise sur l'international. En Europe, les véhicules électriques chinois ont progressé malgré une baisse globale des ventes de 5 % en France en 2025, à 1,63 million d'unités. Mais Bruxelles contre-attaque avec des surtaxes, qualifiant cette concurrence de « déséquilibrée ». Résultat : les importations chinoises coûtent désormais plus cher, protégeant les industriels locaux au détriment des consommateurs.
Ailleurs, le Canada maintient des droits de douane de 100 % sur les VE chinois depuis octobre 2024, tandis qu'Ottawa examine des assouplissements pour les imports européens, coréens ou japonais. Ces barrières forcent les chinois à s'implanter localement : usines en Europe pour contourner les taxes, comme BYD l'envisage en Hongrie.
Autonomie avancée : l'atout maître bloqué à l'export
La GAC Hyptec A800 illustre les limites. Sa conduite autonome à 120 km/h, validée en Chine, peine à s'exporter en raison des sanctions internationales pesant sur Huawei. Composants interdits en Europe, ce partenariat exemplaire reste confiné au marché domestique, frustrant les ambitions globales des constructeurs chinois.
Concurrence hybride et transition pragmatique
Sur le marché intérieur, l'hybride gagne du terrain comme solution de transition. Face aux limites du tout-électrique – autonomie réelle, temps de charge, infrastructures – les consommateurs chinois plébiscitent ces modèles pragmatiques. Cette tendance hybride répond aux contraintes réglementaires et économiques, ralentissant la domination absolue des VE purs.
Les constructeurs européens et américains, en mutation stratégique, observent : arrêts de programmes électriques, repositionnements vers l'hybride. En Chine, cette diversification pourrait diluer l'élan électrique, forçant Pékin à un arbitrage délicat entre innovation verte et stabilité industrielle.
Perspectives 2026 : consolidation ou explosion ?
2026 s'annonce décisif. Avec le lancement de l'A800 et l'extension du niveau 3, la Chine consolide son avance technologique. Mais la surproduction persistante et les régulations internes risquent d'étouffer les acteurs secondaires, favorisant une oligarchie dominée par BYD et ses alliés Huawei.
À l'export, les barrières douanières contraindront à des adaptations coûteuses, tandis que l'hybride tempère l'euphorie électrique. Pékin ne « étouffe » pas ses champions, mais les canalisent pour un leadership mondial durable, au prix d'une concurrence interne muselée.
La Chine réinvente-t-elle l'automobile électrique, ou risque-t-elle l'essoufflement ? Les mois à venir le diront. Et vous, que pensez-vous de cette domination chinoise ? Partagez votre avis en commentaire et abonnez-vous pour suivre l'évolution du marché des VE !