Volkswagen vs Stellantis : quelle stratégie électrique va vraiment dominer l'Europe en 2024 ?
Le marché européen des véhicules électriques s'intensifie et deux géants s'affrontent avec des approches très différentes. Volkswagen mise sur une plateforme technique unique et des usines de batteries intégrées tandis que Stellantis privilégie une flexibilité multi-marques et des partenariats technologiques.
Les investissements massifs et les plateformes techniques
Volkswagen et la plateforme MEB
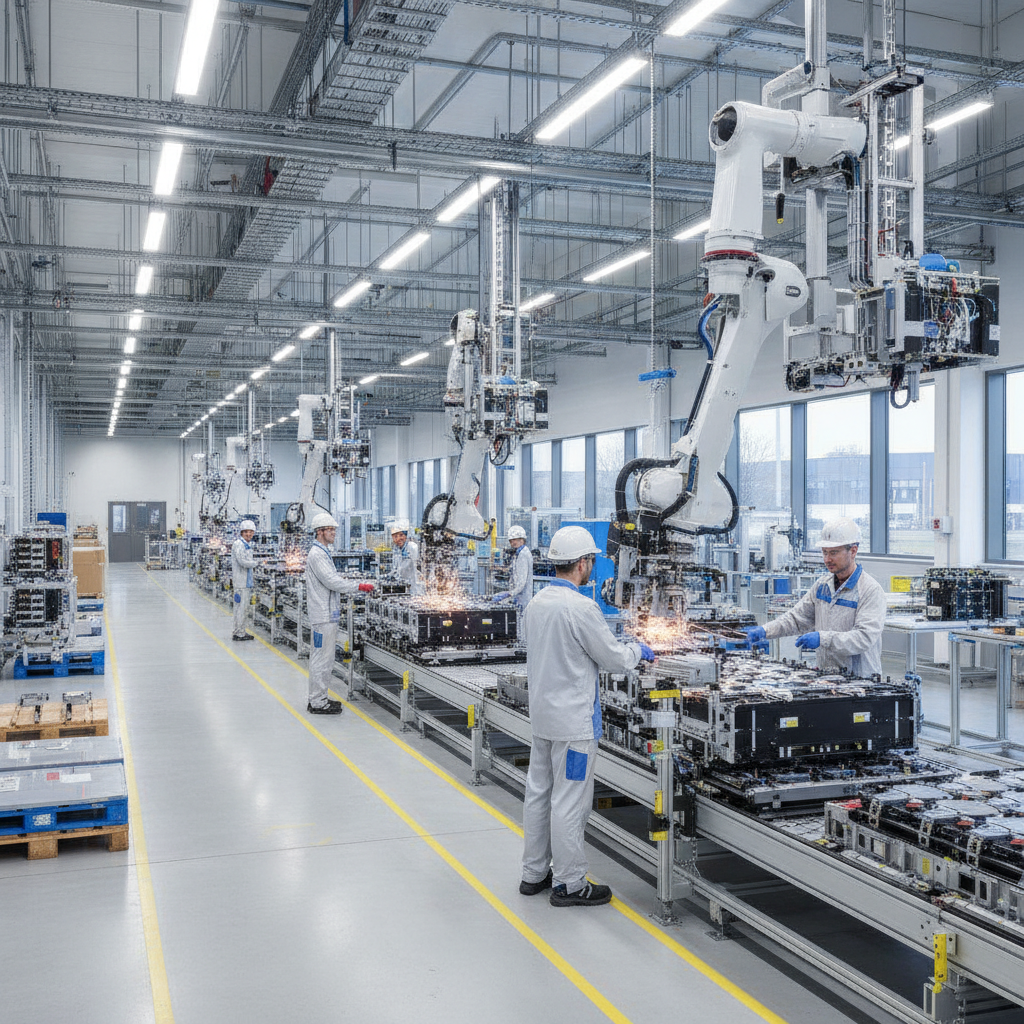
Volkswagen a investi plus de 50 milliards d'euros dans le développement de sa plateforme MEB et dans la construction de six usines de batteries en Europe d'ici 2027. Cette stratégie vise à réduire les coûts de production et à garantir un approvisionnement en cellules. La nouvelle usine de Salzgitter en Allemagne produit déjà des batteries qui équipent les ID.3 et ID.4 avec une capacité annuelle prévue de 40 GWh.
Stellantis et les plateformes STLA
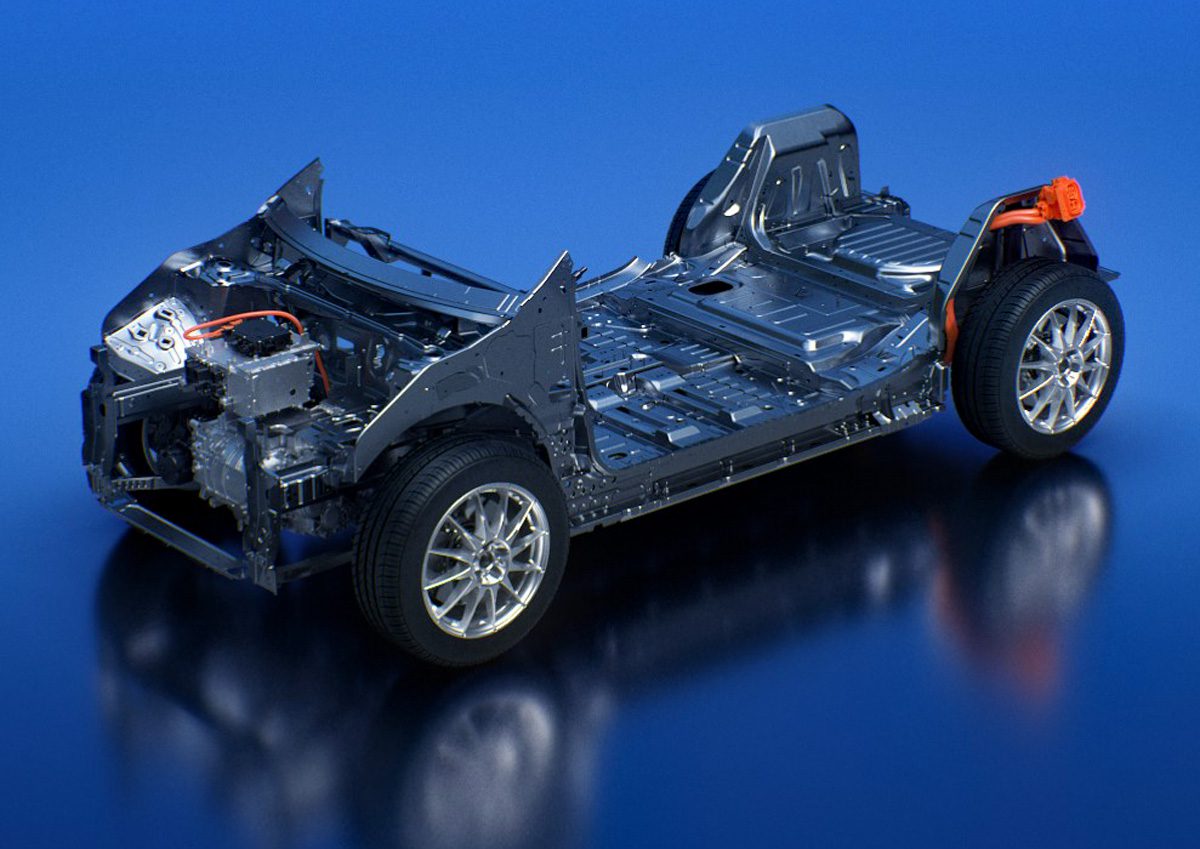
Stellantis déploie sa nouvelle famille de plateformes STLA Small, Medium et Large. La STLA Medium a déjà été présentée et permet d'atteindre jusqu'à 700 km d'autonomie. Contrairement à Volkswagen, le groupe préfère ne pas tout produire en interne et s'appuie sur des fournisseurs comme CATL et des co-entreprises avec Leapmotor pour accélérer le lancement de modèles accessibles.
La gamme de modèles et la vitesse de lancement
Volkswagen a concentré ses efforts sur une dizaine de modèles ID, mais la transition a montré des retards sur certains lancements et des mises à jour logicielles difficiles. Stellantis, avec ses 14 marques, propose déjà plus de 15 modèles électriques différents, du Fiat 500e au Jeep Avenger, ce qui lui permet de toucher davantage de segments de clientèle simultanément.
Les résultats commerciaux récents en Europe
Au premier semestre 2024, Volkswagen a enregistré une part de marché électrique proche de 7,5 % en Europe tandis que Stellantis a atteint environ 8,2 % grâce à la forte demande des modèles Peugeot e-208 et Jeep Avenger. Les deux constructeurs ont toutefois vu leurs volumes baisser par rapport à 2023 en raison d'une conjoncture économique plus difficile.
Les défis réglementaires et les coûts
Volkswagen doit encore convaincre sur la fiabilité logicielle et la rapidité de charge. Stellantis doit démontrer que ses nouvelles plateformes STLA tiendront leurs promesses de coûts maîtrisés à partir de 2026. Les normes européennes CAFE 2025 obligent les deux groupes à accélérer la transition sous peine de lourdes amendes.
Quelle stratégie semble la plus efficace ?
La stratégie de Stellantis paraît plus agile à court terme grâce à une offre diversifiée et des partenariats qui limitent les investissements. Volkswagen, en misant sur le contrôle complet de la chaîne de valeur, pourrait prendre l'avantage à moyen terme une fois ses usines de batteries opérationnelles et ses logiciels stabilisés. Le vainqueur dépendra autant de l'exécution industrielle que de la capacité à maintenir des prix compétitifs sur les modèles d'entrée de gamme.
Perspectives pour 2025-2027
Volkswagen prévoit le lancement de la plateforme SSP pour 2026 avec des véhicules plus abordables tandis que Stellantis compte produire plusieurs modèles sur la STLA Small dès fin 2025. Les deux groupes devront également gérer la concurrence chinoise qui gagne du terrain sur le segment des voitures électriques à moins de 30 000 euros.
Les constructeurs qui parviendront à combiner rapidité de mise sur le marché, maîtrise des coûts et expérience client fluide seront les mieux positionnés pour dominer le marché européen des véhicules électriques dans les prochaines années. L'évolution des parts de marché en 2025 donnera les premiers indices clairs sur la stratégie la plus efficace.